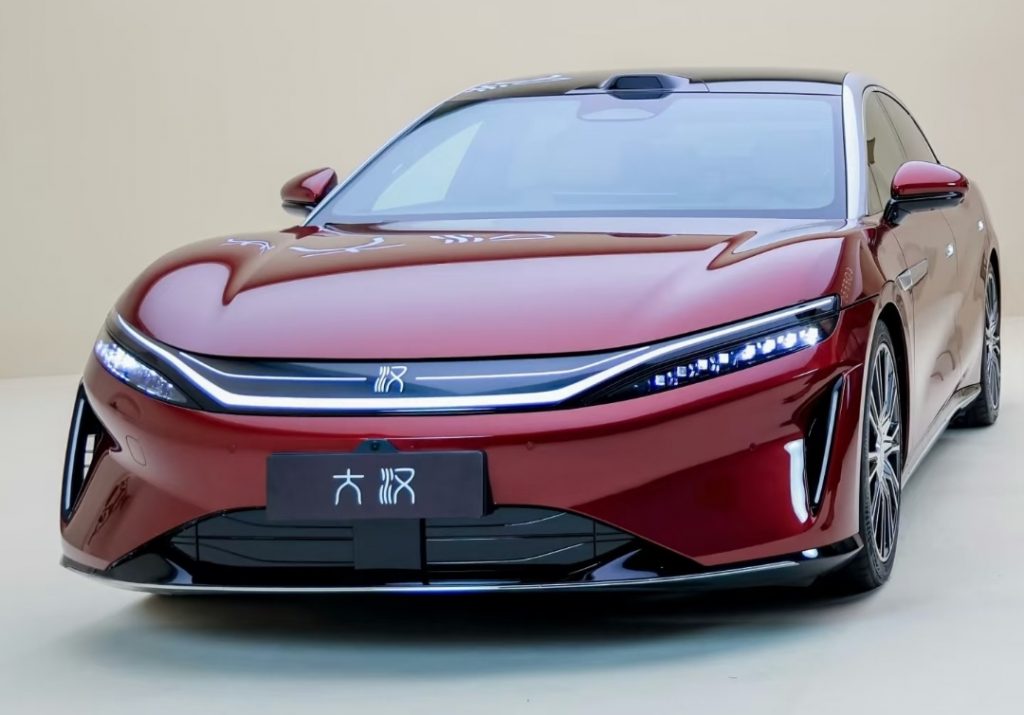
在很多人的印象里,比亚迪是新能源汽车行业的绝对龙头,销量常年领跑市场,品牌热度和市场规模一路走高,妥妥的行业标杆。按正常的商业逻辑,企业规模越大、产品卖得越多,利润就应该越高。但比亚迪最新的半年经营数据,却出现了非常反常的现象,完全颠覆了大众的认知。销量迎来大幅暴涨,整体利润却大幅缩水,硬生生把自己推到了经营发展的十字路口。很多普通消费者都看不懂,明明卖得更火了,为什么反而赚得更少了,这背后其实藏着整个新能源行业的真实经营困境。 我们先看最直观、最真实的经营数据,反差感格外强烈。今年上半年,比亚迪整车外销出货量大幅增长,同比涨幅达到67%,销量提升幅度十分惊人,整体市场规模持续扩张。随着销量持续走高,对应新增的营收体量十分可观,企业的市场覆盖面和产品渗透率都在稳步提升。但和亮眼的销量数据形成鲜明对比的是,企业上半年的净利润相比去年同期,直接少赚了32亿元。一边是销量规模大幅扩张,一边是利润明显下滑,一增一减的巨大反差,让比亚迪的经营现状充满了争议。 大部分人第一时间都会产生疑问,是不是比亚迪为了冲销量,刻意压低售价,靠低价走量、亏本卖车换市场?其实这是最大的误区。从专业财报披露的毛利率数据能够看出,比亚迪外销车型的单车盈利水平,并不比内销车型差,单车毛利甚至还要更高一些。这就说明,比亚迪并不是车子不赚钱,也不是靠亏本冲销量。它的单车销售本身是有合理利润的,真正拖垮整体净利润的原因,根本不是产品售价过低,而是隐藏在经营环节中的各类隐性损耗和刚性支出。 造成利润大幅缩水的一个重要原因,就是企业规模化外销带来的汇兑损益压力。大批量外销出货的结算模式,会产生相应的汇兑核算差异,受市场汇率波动影响,企业账面资金会出现明显的浮动损耗。去年同期汇率环境相对友好,企业还能收获不错的汇兑收益,增厚整体利润。而今年市场行情反转,汇率波动带来了大额损失。最直接的影响就是,销量规模越大,结算体量越大,对应的汇兑损耗就越明显,辛辛苦苦靠卖车赚来的利润,很大一部分都被市场波动稀释抵消了。 除了市场波动带来的账面损耗,大规模拓量的硬性运营成本,是利润走低的核心关键。相比于常规内销,外销整车的流通环节更复杂,整体运营成本要高出不少。其中包含长途物流运输、跨区域流通费用、产品合规检测等多项额外支出,每一台外销车辆的流通成本,都远高于普通在售车型。这些额外的成本开支,全部都要计入企业经营成本,直接压缩了产品的盈利空间,即便单车有毛利,也会被层层叠加的流通费用大幅消耗。 更重要的是,比亚迪现阶段处于高速扩张的投入期,前期布局的各类软硬件项目、渠道体系、生产基地升级扩建,都需要持续大额投入资金。不管是生产产能升级、销售服务渠道搭建,还是产品合规适配、售后体系完善,都是面向长期发展的战略性投入,无法短期产生收益,却会持续摊薄当期利润。再加上国内新能源市场竞争日趋白热化,行业价格战持续升温,各大品牌纷纷让利走量,市场利润整体被压缩,行业普遍进入薄利竞争阶段,进一步让企业的整体盈利压力持续加大。 综合所有因素就能明白,比亚迪当下的困境,不是造车主业出了问题,而是赚钱的速度,赶不上投入和损耗的速度。企业主业造车、卖车的盈利能力依旧稳定,产品市场竞争力也在持续提升,只是短期的规模化扩张、前期高额投入、市场波动损耗,共同压低了当期利润。不过目前行业已经出现回暖信号,今年二季度开始,比亚迪单季利润已经实现正向增长,整体毛利率稳步回升,足以证明企业的经营基本面没有问题,短期利润下滑只是阶段性现象。 其实比亚迪的现状,也是整个新能源汽车行业的真实缩影。所有头部车企想要做大做强、扩大市场规模,都必须经历前期高投入、低利润的扩张阶段。短期利润缩水,本质是为长期发展铺路买单。随着未来产能布局落地、渠道体系成熟、各项前期投入逐步摊销,叠加市场竞争趋于理性,行业盈利环境会持续改善。届时比亚迪规模化的优势将会彻底释放,完成从“规模增长”到“利润增长”的转型,走出当下的经营十字路口,实现更稳健、高质量的发展。 图片来源于网络 文章导航 无方向盘、全自动驾驶!Cybercab登陆京沪,未来打车要变天?不用人来开车,取消方向盘的特斯拉无人车会大规模普及吗?