在新能源汽车产业链里,宁德时代一直是大家口中的 “宁王”,长期稳居动力电池行业龙头位置。但最近一段时间,这家巨头正在经历一场不小的市场震荡。股价持续下行,累计跌幅达到 35%,市值缩水大约 7000 亿元。资本市场的剧烈波动,也把一个行业热词推到大众面前:“去宁化”。越来越多车企开始调整电池供应链,曾经稳固的合作格局正在悄然改写。与此同时,比亚迪释放固态电池的规划消息,丰田也在加速固态电池测试,两大玩家的技术布局,让本就充满变数的动力电池赛道,竞争变得更加白热化。
很多普通消费者,在选购新能源车时,都会下意识关注电池供应商,宁德时代曾经是很多车企首选。过去几年,理想、小米等热门车企,都曾和宁德时代深度绑定,大量车型搭载宁德时代电芯。曾经紧密的伙伴关系,如今正在发生变化。不少整车厂开始主动调整供应链策略,引入更多电池供应商,甚至下场自研电池。不少网友看到这一系列变化,第一反应就是宁德时代被下游车企集体 “背刺”,一场行业大变革正在拉开序幕。
梳理近期行业动态就能发现,车企供应链多元化的动作非常密集。9 月初,理想汽车完成对欣旺达动力 26.4 亿元的战略投资,新款理想 L8 车型开始全面搭载欣旺达电芯。另一边,小米旗下澎程系列车型,选用中创新航与欣旺达联合供应的电池。小鹏同样布局多家二线电池企业,对中创新航、欣旺达、蜂巢能源进行战略投资,这几家企业的电芯产品,已经陆续装配在小鹏全新车型之上。
看到车企纷纷扶持二线电池厂商,很多人会直接理解成车企抛弃宁德时代。但行业真实逻辑并非如此。绝大多数车企并不是彻底弃用宁德时代电池,而是采用多供应商并行策略,把电池供货来源拆分,避免单一供应商带来的风险。简单来说,就是不要把所有鸡蛋放在同一个篮子里。这种供应链多元化的商业操作,在制造业十分常见,目的是平衡供货稳定、控制采购成本,掌握更多产业链话语权,本身是非常理性的商业选择。
当然,车企想要掌握供应链主动权,背后有非常现实的诉求。动力电池是新能源汽车成本占比最高的部件,电池采购价格,直接决定整车的定价空间和利润水平。如果长期只依赖一家电池供应商,车企在议价环节会处于被动。不过,即便车企积极寻找备选方案,宁德时代在电池安全、综合性能上依旧具备很强竞争力。不少中高端购车用户,选购车辆时会优先认准宁德时代电池,这部分消费偏好,也会约束车企,很难直接完全放弃这套电池方案。
虽然供应链格局发生变化,但就此判定宁德时代已经跌入至暗时刻,还为时过早。从最新财报数据来看,龙头企业的基本面依旧十分扎实。今年上半年,宁德时代营业收入达到 2769.17 亿元,归母净利润高达 432.84 亿元。装车量数据同样保持领先,今年 1 到 8 月,动力电池装车量 163.9GWh,市场份额 45%。第二名比亚迪市占率为 20.9%,国轩高科、中创新航、正力新能、欣旺达几家二线厂商相加,合计占比 17%,和宁德时代依旧存在明显差距。
一家电池企业的长期竞争力,离不开持续不断的研发投入,宁德时代在研发上的投入体量,在行业内属于断层领先水平。2025 年,宁德时代研发投入 221.47 亿元,多年累计研发投入接近千亿元。对比二线厂商,欣旺达 2025 全年研发费用为 43.79 亿元,差距一目了然。高额的研发投入,转化成材料、电芯、系统安全等多方面的技术积累,这也是宁德时代产品能够维持高溢价的底层支撑,厚厚的技术壁垒,不是短时间就能轻易突破。
电池赛道研发投入巨大,是一个资金无底洞,就算资金实力雄厚的整车企业,自研电池也会面临巨大压力。除了比亚迪实现电池自研自产之外,广汽、长城、吉利、奇瑞等多家车企,都开启电池自研项目。但大部分车企采用的模式是:车企负责电芯定义、BMS 电池管理系统、电池包集成设计,电芯本体交由专业电池工厂代工。这种模式可以降低自研门槛,也能逐步积累电池相关技术,是很多车企折中选择的方案。
从消费市场角度来看,宁德时代多年持续投入品牌建设,叠加大量车型装车积累的真实用户口碑,已经形成独特的品牌护城河。很多选购中高端新能源车的消费者,挑选车辆时会专门留意电池品牌,优先选择搭载宁德时代电池的车型。这种消费偏好,和早年大家选购空调时,认准核心电机品牌的心理很相似。品牌认知不是一朝一夕可以建立,二线电池厂商想要扭转用户固有认知,依旧需要漫长的时间。
综合来看,短期之内宁德时代确实面临不小的外部压力,车企多供应商策略、二线电池厂商快速崛起,这个大趋势很难逆转。但市场份额、营收利润、技术储备多重优势还在,竞争对手想要真正取代宁德时代,还有很长一段路要走。供应链多元化不等于龙头快速出局,更多是行业从一家独大,慢慢走向多方竞争的新阶段。而固态电池,就是接下来有可能改写整个行业格局的关键变量。
就在宁德时代忙着维护和车企客户合作关系的时候,行业第二名比亚迪,正在固态电池赛道加速布局,谋求弯道超车。固态电池被业内视作新能源车的下一代核心技术,相比现在主流的液态锂电池,能量密度更高,安全性能大幅提升,长久以来被看作新能源电池的终极方向。不过固态电池产业化难度极高,多年来一直卡在量产落地的瓶颈之中。目前市面上蔚来 ET9、上汽 MG4 搭载的都只是半固态电池,距离真正全固态电池还有明显差距。
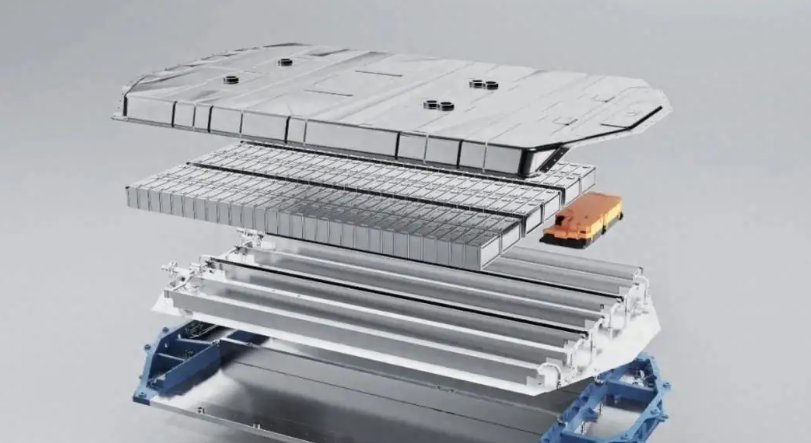
比亚迪对外公布了清晰的固态电池发展路线。按照规划,2027 年将实现全固态电池示范装车,初期仅千台规模,优先搭载在仰望高端车型,不会面向大众车型大规模普及。等到 2030 年,王朝、海洋系列主流车型,才有机会搭载全固态电池。也就是说,比亚迪固态电池会先从高端车型试水,逐步下放到普通家用车型,不会一夜之间全面替换现有液态电池体系,产业化推进是循序渐进的过程。
不止比亚迪,海外老牌车企丰田,同样在固态电池赛道全力冲刺。搭载全固态电池的雷克萨斯原型车已经完成内部测试,续航里程突破 1200 公里。市场消息显示,丰田计划把全固态电池量产时间提前至 2027 年。当然固态电池量产,还有不少现实难题需要攻克,生产良率、制造成本、整车匹配验证、电池循环寿命,每一项都是拦路虎。一旦这些难题被妥善解决,丰田很有机会在全球动力电池赛道掀起新一轮变革。
动力电池是新能源汽车最核心的底层部件,直接决定整车性能、制造成本以及用户日常用车体验。整车厂和电池供应商,都在拼尽全力争夺产业链的主导权。站在普通消费者的角度,产业链单一巨头垄断,容易出现产品溢价,而充分的市场竞争,才是推动电池降价、整车价格下探的核心动力。多家电池厂商同台竞技,车企自主布局电池业务,最终受益的,其实是买车的普通用户。
这场动力电池行业的大变局,远没有到尘埃落定的时候。“去宁化” 不是一场快速的颠覆,而是漫长的供应链重构;固态电池也不会在短短几年内立刻全面取代液态电池。龙头企业手握雄厚的资金与技术储备,新玩家不断追赶,新技术蓄势待发。未来几年,动力电池赛道会持续上演技术比拼、供应链博弈,谁能在成本、安全、能量密度之间找到最优解,谁就能在新一轮行业洗牌中抢占先机。
文/KMM
图片来源:网络