曾经的迈凯伦,对 SUV 有着十分明确的排斥态度。2018 年品牌负责人公开表态,并不反对 SUV 这类车型,但 SUV 并不是迈凯伦想要打造的产品,市面上的 SUV 已经足够多,品牌没必要再加入其中。在当时管理层的认知里,SUV 会稀释迈凯伦的品牌底色,这个品牌扎根于赛车运动,核心是打造纯粹的驾驶者之车,SUV 很难复刻超跑那种原汁原味的驾驶感受。
时间再往前推到 2016 年,品牌对外的说法还留有一丝余地,表示 SUV 暂时不符合迈凯伦的产品标准,未来是否会改变,暂时无法下定论。从委婉观望,到直接拒绝,整整十年,迈凯伦一直坚守双座超跑的赛道,不愿跨界。但就在 2026 年 9 月 16 日,迈凯伦对外公布了一笔 5 亿英镑的本土投资计划,正式官宣,将会研发高性能 SUV,同时扩建整车制造基地,把下一代动力系统的研发与生产收归自有。
这笔投资计划得到股东方的大力支持,全新的资本结构,也为这次跨品类突破打下基础。按照品牌规划,这款高性能 SUV 会在 2030 年前正式推出,项目目前还处在早期研发阶段,就连大家最熟悉的碳纤维单体座舱是否会搭载,都还没有最终敲定。从一口回绝,到下定决心入局,一直坚守驾驶纯粹性的超跑品牌,选择拥抱 SUV 市场,背后不只是简单向销量、利润妥协,更是一场深思熟虑的商业抉择。
SUV 最核心的价值,就是帮超豪华品牌打开全新的客户圈层。超级跑车本身自带两道很高的门槛,一是高昂的售价,二是苛刻的使用条件。低矮的车身、狭小的车内空间,上下车都不方便,对路况和驾驶者技术都有要求。很多有实力入手超跑的客户,并不愿意日常驾驭一台硬核跑车,他们喜欢品牌的设计、性能与身份,却需要能够带上家人出行的后排和行李空间。
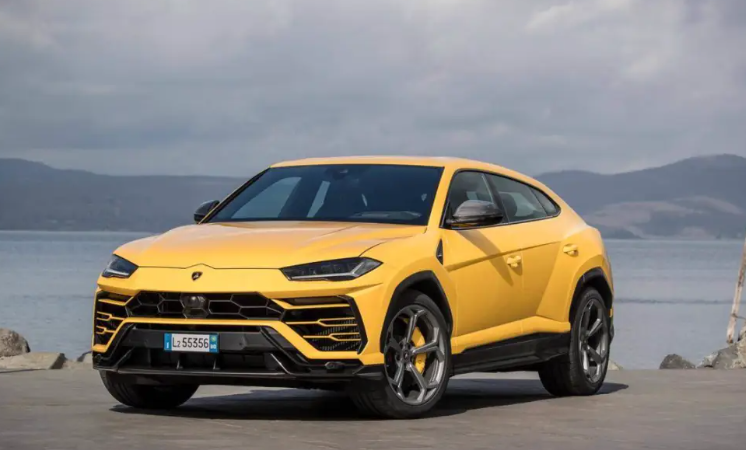
兰博基尼就是最典型的例子,Urus 上市之后,85% 的购车用户都是第一次入手兰博基尼的新客户。短短几年时间,Urus 快速突破 2 万台的产量,成为品牌史上销量增长最快的车型。它吸引的不是原本就会买双座跑车的老玩家,而是把一批欣赏品牌、却不适合开超跑的高净值人群,转化成了品牌车主。宾利添越、劳斯莱斯库里南,也长期占据品牌销量主力,就连法拉利推出 Purosangue,初衷也是满足客户四人同乘、轻松进出后排的需求。
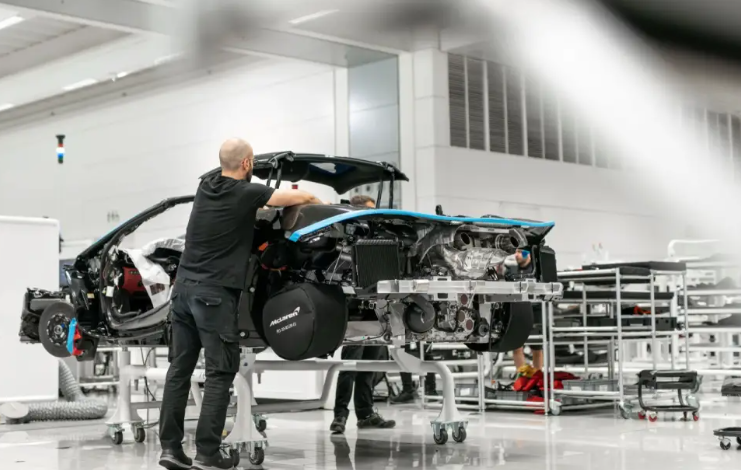
回看当年迈凯伦拒绝 SUV 的决定,并不是单纯的固执和傲慢,背后有实打实的技术与财务考量。2018 年迈凯伦跑车业务增长势头强劲,全年销量大涨,依靠迭代跑车产品,品牌依旧可以持续扩张。管理层当时判断,继续深耕超跑赛道,是稳妥可行的增长路线。同时品牌的工程积累全部集中在中置超跑,SUV 需要完全不同的车身、底盘、空间开发逻辑,从零研发,成本极高。
和大众集团旗下的品牌不一样,兰博基尼可以依托集团成熟平台开发 Urus,大幅压缩研发投入。而当年的迈凯伦是独立的小型超跑厂商,没有集团化的技术底座。如果强行上马 SUV 项目,大量资金、工程师资源会被占用,甚至拖累核心跑车的迭代。别人做 SUV 能够盈利,放在当年的迈凯伦身上,未必能拿到同样的回报,所以选择观望,是理性评估资源之后做出的取舍。
而如今迈凯伦敢于改变方向,是市场、业务、股东资源三大条件全部发生变化。第一,超豪华 SUV 的市场需求已经被充分验证,多个品牌的成功案例,降低了新品类的试错风险。第二,传统跑车业务增长遇到瓶颈,销量下滑,品牌开启内部重组,缩减产能、改为订单式生产,单纯依靠跑车已经很难持续扩大用户规模,SUV 带来的家庭出行场景客户,变得格外重要。第三,资本和技术资源迎来重大升级,新股东入局之后,带来资金,同时整合多家工程企业的技术储备,还有电动化相关技术资源,补齐了过去最大短板。
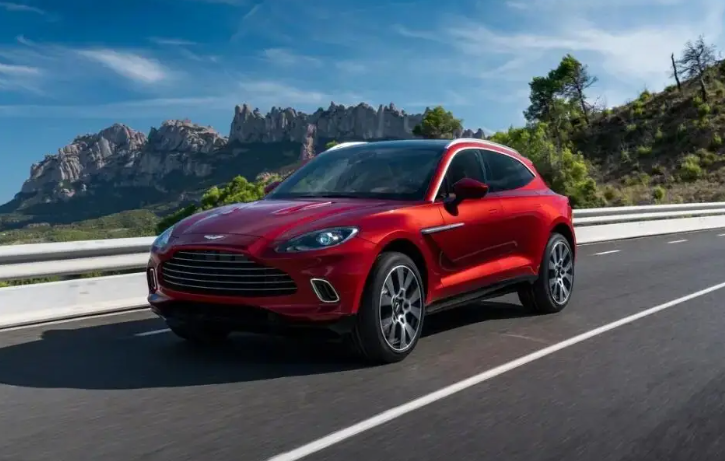
不过有一点需要清醒看待,SUV 的成功案例,并不代表迈凯伦做 SUV 就一定能复制辉煌。每个超豪华品牌的底层优势不一样,劳斯莱斯、宾利的核心卖点是豪华与舒适,移植到 SUV 上顺理成章;但迈凯伦的核心标签是轻量化、极致驾驶乐趣,想要在 SUV 车身上保留这套特质,难度很高。几个竞品的经验,有参考价值,也有警示意义。法拉利在推出 Purosangue 时,本身盈利能力很强,还主动控制这款车的交付占比,守住品牌稀缺性;阿斯顿马丁的 DBX 销量占比可观,但没能直接扭转企业亏损,这也说明一款爆款 SUV,无法一次性解决企业所有财务、产品难题。
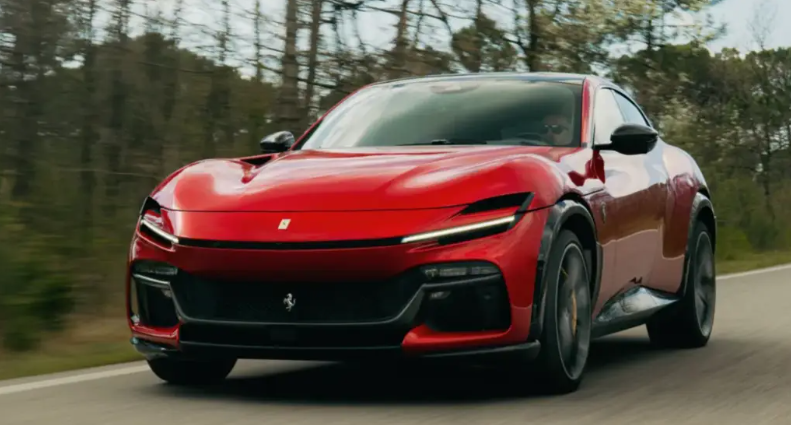
对于迈凯伦来说,SUV 的意义,是补齐产品矩阵,触达更多潜在客户。它可以留住那些认可迈凯伦品牌,但是受限于超跑的使用属性无法买单的人群。十年前,开发 SUV 的成本太高,收益不确定,品牌选择坚守本心;十年之后,市场需求被验证,资本和技术资源到位,原有跑车业务增长乏力,多重因素叠加,促成这次重大转型。这不是品牌初心的彻底崩塌,而是超跑品牌在时代变化之下,寻找长期生存与增长的现实选择。
文/KMM
图片来源:网络