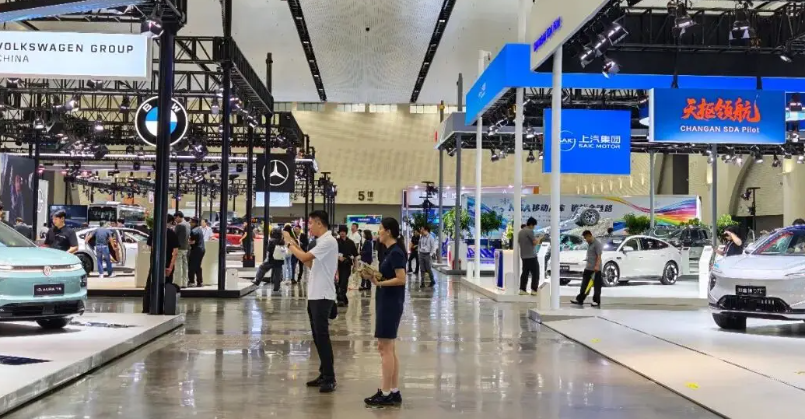
2026 年的 “银十” 开局,没有往年热火朝天的销售景象,反而透着一股冷清。国庆长假结束首日,愿意主动对外披露订单数据的车企寥寥无几。10 月 1 日至 8 日,比亚迪收获约 26.4 万辆订单,日均接近 37000 台;鸿蒙智行全系大定 48500 辆;极狐拿到 8849 台订单。零跑董事长朱江明直接在社交平台晒出后台数据,国庆 7 天订单 32546 辆。少数品牌的数据看着热闹,但放在整个行业大盘来看,掩盖不住市场整体的寒意。
进入 10 月,各大车企陆续放出 9 月销量成绩单。前三季度的销售表现,基本锁定了全年的走势,留给品牌冲刺的只剩下最后一个季度。按照往年正常节奏,前 9 个月一般要完成全年目标的 75% 上下,才算处于健康的进度线上。但今年市场行情大不如前,绝大多数车企的目标完成率仅在 50% 附近徘徊,想要在四季度逆风翻盘,难度极大。
从公开统计数据来看,极氪是行业里的一枝独秀,前 9 个月就完成全年目标的 96%,遥遥领先同行。广汽丰田、奇瑞紧随其后,完成率分别达到 70%、69%。吉利、零跑跨过 65% 门槛;比亚迪、上汽集团两大五百万量级巨头,目标完成率卡在 62% 左右。长安、长城、小米、理想等品牌徘徊在 50% 上下,全年缺口巨大;小鹏、鸿蒙智行完成率不足五成,个别甚至不到四成,年初定下的年度目标基本难以兑现。
消费信心不足,叠加油价持续波动上涨,市场很难再现往年 “金九” 的火爆行情。行业机构统计,9 月国内乘用车终端零售大约 165 万辆,对比去年同期 224.1 万辆,减少近 60 万辆,降幅接近 26.8%。旺季不旺已经成为既定事实。当下最大的悬念,已经不是车企能不能靠最后一季度完成业绩,而是在目标已经难以达成的前提下,年末最终销量会不会比预期更加低迷。
上汽集团和比亚迪都定下了 500 万辆的年度目标。1 到 9 月,上汽累计销售 314.7 万辆,完成率 62.9%,微弱领先比亚迪的 313.2 万辆、62.6%,两者差距仅有 1.5 万辆。多年由比亚迪领跑国内自主销量的格局,正在被上汽的海外攻势悄悄撼动,两大巨头的竞争重心,已经逐步转向海外市场。
海外市场,正是上汽实现追赶的底气。前三季度上汽海外销量 116 万辆,同比涨幅超五成,出口占整体销量接近四成;比亚迪前三季度出口突破 130 万辆,同比增幅超九成,海外销量占总销量四成以上。两大巨头不约而同把第二增长曲线押在全球市场,国内激烈内卷,反而变成了次要战场。但 500 万辆目标门槛极高,上汽四季度月均销量需要突破 62 万辆,比亚迪四季度销量也要比 9 月峰值提升三分之一,两项任务都极具挑战。
奇瑞前三季度累计售出 220.7 万辆,对应 320 万辆年度目标,完成度 69%,在大盘车企中表现亮眼。吉利同期销量 223.5 万辆,目标 345 万辆,完成率 64.8%。这两家品牌有个共同特征:出口业务占比很高。奇瑞 9 月单月出口 20.78 万辆,刷新自主品牌单月出口纪录;吉利 9 月出口 10.7 万辆,同比暴涨 162%,海外市场已经成为支撑年度目标的重要支柱。
再来看看完成率卡在 50% 附近的品牌。长安前三季度销量 170.6 万辆,完成率 51.7%;长城 92.03 万辆,完成率 51%。长城的困境极具代表性,9 月单月销量同比下滑 14%,哈弗、坦克、魏牌多条主力产品线同步出现两位数下滑,唯一亮点是海外销量占比超过五成。属于国内市场失血,海外市场尽力补血,但海外增量不足以填补国内的销量缺口。
长安的压力同样沉重,前 9 个月累计销量同比下滑超过 17%,距离 330 万辆的年度目标还有接近 160 万辆缺口。想要完成目标,四季度每月平均销量需要突破 53 万辆,几乎要在当前销量基础上翻番,现实中几乎不可能实现。东风 320 万辆的目标同样承压,上半年集团销售 102.1 万辆,新能源板块、海外出口增长亮眼,岚图、奕派等自主新能源车型增速可观,但合资板块持续下滑,拖累集团整体进度。
整体来看,依靠出口和新能源业务稳住增量的车企,目标完成度普遍靠前;燃油主力产品线销量下滑、合资业务持续疲软的品牌,进度就容易卡住。传统汽车集团之间的分化,不再只是增速快慢的比拼,核心在于是否拥有海外出口这条第二增长曲线。
传统车企之间的差距大多维持在十几个百分点区间,新势力阵营的分化则堪称天差地别。极氪是新势力里的特例,前三季度累计交付 28.84 万辆,目标完成率高达 96%,四季度每月只需要交付约 4000 台,就能轻松完成全年任务。9 月单月交付 3.7 万辆,同比翻倍,极氪正式从第二梯队迈入新势力第一阵营。
零跑紧随其后,前三季度销量 66.65 万辆,完成率约 66.7%。品牌连续三个月月销突破 10 万台,海外出口业务提前完成全年指标。虽然年初定下 100 万辆目标十分激进,但按照当前节奏,零跑大概率是今年少数能够踩线甚至超额完成目标的新势力。蔚来前三季度交付 30.03 万辆,完成率 61%-66%,多品牌协同战略慢慢显现效果。
理想、小米汽车、小鹏、鸿蒙智行组成了掉队梯队。理想 29.34 万辆、小米汽车约 28.65 万辆、小鹏 28.44 万辆,三家累计销量非常接近,但年度目标设定偏高:理想 48.8 万 – 55 万辆,小米 55 万辆,小鹏 60 万辆,对应的完成率落在 47% 到 60% 区间。小米汽车完成率 52%,澎程系列上市后订单回暖,但交付爬坡还需要时间。小鹏 9 月交付 4.13 万辆,在新势力中排名第二,剩余三个月要完成 31.6 万辆,月均需要 10 万台以上,几乎要把现有交付量翻倍,难度极大。
压力最大的是鸿蒙智行,年初定下 100 万 – 130 万辆的目标,是全行业预期最激进的品牌。1-9 月累计交付约 38.27 万辆,完成率仅 28% 至 38%。以最低 100 万目标计算,剩余三个月需要卖出 61.7 万辆,月均 20 万台以上,短期很难实现。反观合资品牌,广汽丰田 80 万辆目标相对保守,1-9 月累计 56.7 万辆,完成率 70.1%,在主流合资品牌里表现靠前。多数合资品牌对国内市场判断趋于谨慎,不追求高增长,只求稳住基本盘。
不少行业分析师直言,很多车企年初制定的销量目标本身就脱离市场现实。像鸿蒙智行 100 万至 130 万辆、小鹏 60 万辆这类目标,和真实市场销量差距巨大。有些年度目标,对内是用来鞭策团队,对外是传递增长预期。但一旦实际完成率过低,虚高的目标反而会打击市场和品牌信心。
走访多家商超门店能直观感受到市场的真实温度。展厅里看车的客流不少,但真正下定的客户寥寥无几。销售表示,进店客户大多只是随便逛逛,有明确购车计划的不足两成。门店核心考核指标变成留资,而不是成交。客户到店不再单纯谈价格,而是反复争取各种权益,置换补贴、充电桩、贴膜脚垫,即便全部给到,客户依旧还在观望,等待更大优惠。
行业调研数据显示,国庆一周新能源订单同比上涨 52%,但环比前一周仅提升 9%。订单有小幅回暖,但没有爆发式增长。超过八成经销商认为,今年旺季效应明显减弱甚至基本消失。即便车企集中上新、经销商加大促销力度,也没能拉动终端成交,传统旺季的拉动效应已经变得十分微弱。
国内乘用车市场从二季度开始持续走弱,零售规模出现明显下滑,行业悲观情绪蔓延,不少观点认为国内汽车市场总量增长时代已经结束。在国内市场增长触顶的背景下,海外出口就成了车企最重要的增量来源。奇瑞、比亚迪、吉利、长安等头部品牌,海外销量在总销量中的占比持续走高,国内市场内卷加剧,车企纷纷出海寻找新机会。
四季度的决战已经开启,车企的销售压力肉眼可见。前三季度成绩单已经证明,大部分品牌很难完成年初定下的全年目标。曾经年初满怀乐观的预期,正在被冰冷的市场数据不断修正。国内汽车大盘已经不再扩张,市场蛋糕总量固定,品牌之间只能互相争夺存量市场。有人拿到更多份额,就必然有人份额缩水。
“金九” 落幕,“银十” 正在进行。市场里有一句广为流传的道理,潮水退去,才看得清谁在裸泳。无论最终年度目标完成度如何,2026 年都会成为国内汽车行业的一道分水岭。国内市场需求见顶,存量竞争加剧,出海、产品实力、成本控制,将决定车企未来几年的生存格局。
文/KMM
图片来源:网络