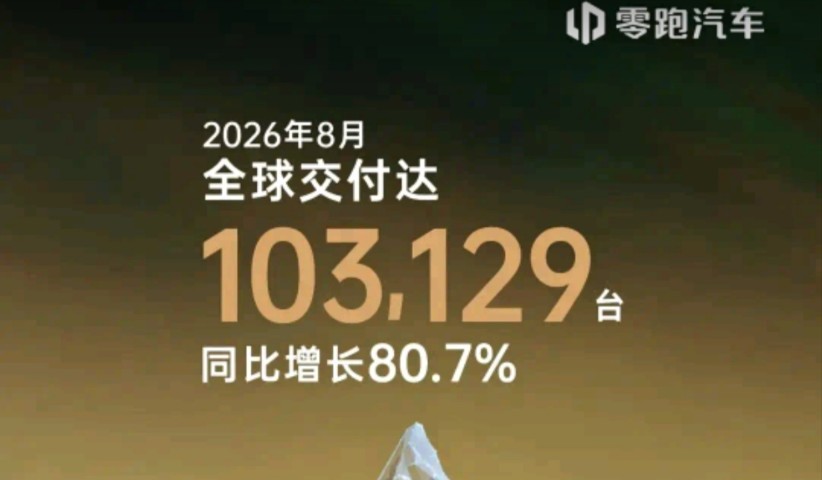
8 月新势力车企销量陆续公布,零跑汽车以 103129 台的全球交付量再度突破 10 万辆大关,同比增长 80.7%,这已经是零跑连续多月站稳 10 万 + 的交付水平。放在整个新势力赛道来看,这个数字已经把绝大多数对手远远甩在身后,曾经的 “蔚小理” 第一梯队格局,正在被零跑彻底改写。
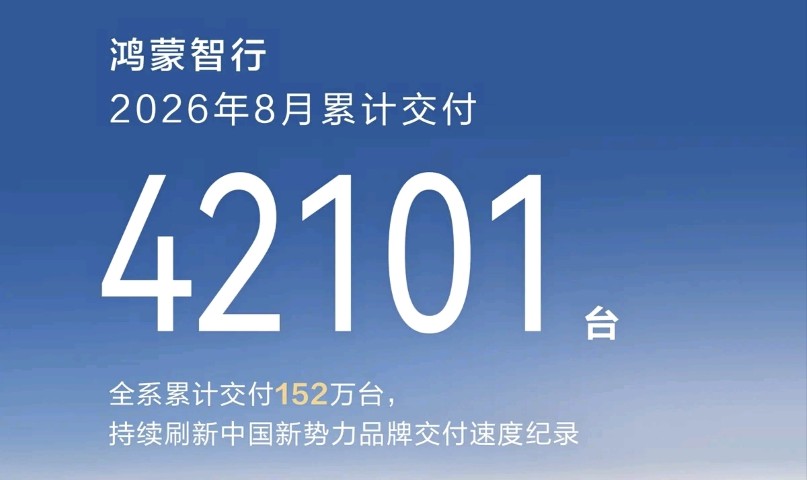
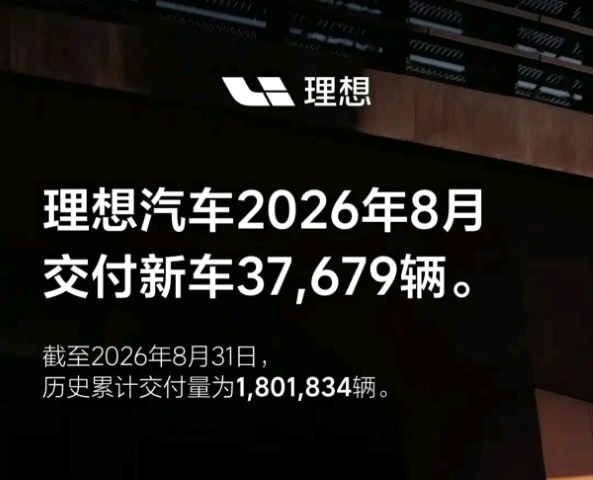
鸿蒙智行 8 月交付约 4.2 万辆,问界系列持续走量,智界、享界逐步起量,多品牌矩阵的优势开始显现。理想汽车 8 月交付 3.76 万辆,蔚来交付 3.58 万辆,两家咬得很紧,但和零跑之间已经拉开了接近三倍的差距。小米汽车稳定在 3 万 + 的交付水平,连续多月保持这个量级,作为入局最晚的新玩家,这个表现已经足够亮眼。
零跑能冲到这个位置,核心逻辑就四个字:性价比。从 C10、C16 到 B10,零跑把增程 SUV 的价格打到了同级别最低,15 万级给你中大型 SUV,20 万级给你六座增程,配置还不拉胯,对于预算有限的家庭用户来说,杀伤力极强。再加上全域自研带来的成本控制,零跑能在低价的同时保证利润空间,这是很多对手学不来的。
但零跑的隐忧也很明显,10 万 + 的销量里,低价车型占了绝大多数,品牌向上的压力依然存在。C 系列主打 15-20 万区间,B10 进一步下探到 10 万级,走的是薄利多销的路线,一旦市场价格战加剧,利润空间会被进一步压缩。而且零跑的海外市场贡献了不小的销量,国内市场的真实份额,还需要打个问号。
鸿蒙智行 4.2 万辆的成绩,证明华为的车 BU 模式跑通了。问界 M7、M9 持续热销,智界 S7、R7 逐步起量,享界 S9 也开始交付,四个品牌覆盖了从 15 万到 50 万的价格带。华为的智驾和座舱体验,是鸿蒙智行最大的护城河,这也是其他品牌短期内难以复制的优势。但多品牌运营的复杂度也在上升,如何避免内部竞争、如何平衡各品牌的资源投入,是接下来要解决的问题。
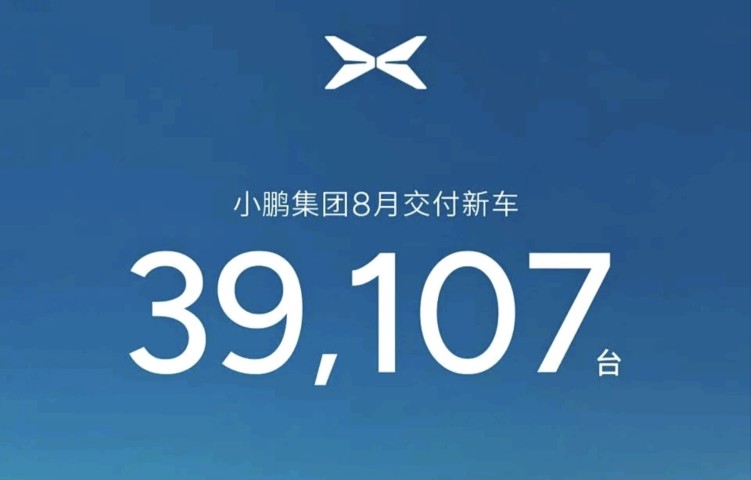
理想和蔚来这对老对手,8 月销量咬得很紧,3.76 万对 3.58 万,差距不到 2000 台。理想靠 L 系列稳定输出,纯电 MEGA 没有达到预期,但增程基本盘还在。蔚来靠乐道品牌拉量,ET5、ES6 等主力车型保持稳定,换电体系是它的差异化优势,但高昂的运营成本也一直是悬在头上的剑。两家都面临同一个问题:上有零跑、鸿蒙智行挤压,下有小米、极氪等追兵,中间地带的生存空间越来越窄。
小米汽车稳定 3 万 +,作为最晚入局的玩家,这个成绩已经超过了很多老牌新势力。SU7 的热度还在持续,产能爬坡顺利,接下来的看点是增程 SUV 能不能复制轿车的成功。小米的优势在于品牌号召力和用户生态,短板在于造车经验和售后体系的完善程度,能不能从 “网红车” 变成 “长红车”,还需要时间验证。
8 月的销量榜,释放出一个明确的信号:新势力的淘汰赛已经进入白热化。零跑用性价比撕开了一道口子,鸿蒙智行靠技术壁垒站稳脚跟,传统 “蔚小理” 的光环正在褪色,小米用互联网打法搅局。接下来的金九银十,各家都会放出更大的促销力度,价格战只会更激烈,对于消费者来说是好事,但对于车企来说,活下来比什么都重要。
文|仲夏
图片来源网络