当新能源汽车市场的竞争进入白热化,降价内卷、利润压缩成为行业常态,国内造车新势力们不再局限于造车赛道,纷纷开启跨界新玩法。近期,小鹏、蔚来、理想、零跑等多家头部新势力密集发力,集体入局人形机器人领域,从造四轮汽车转向造“双足机器人”。这场轰轰烈烈的“造人”浪潮,彻底打破了汽车行业的竞争边界,也揭开了智能科技产业下半场的全新争夺战。
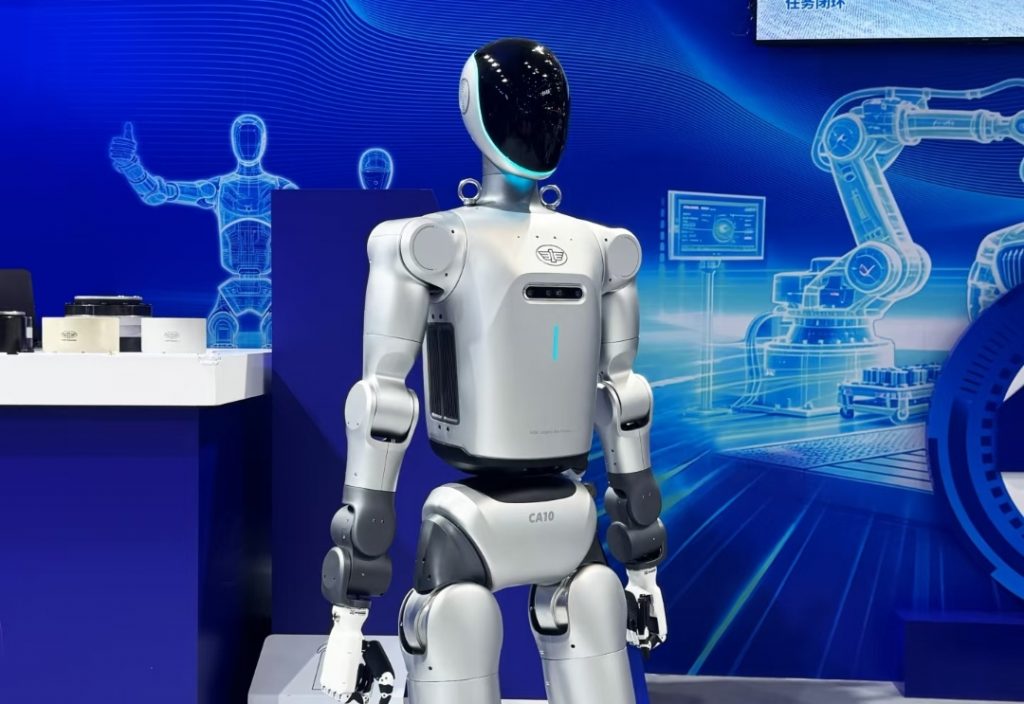
如今的造车新势力,早已不是单纯的汽车厂商。深耕智能驾驶多年,车企积累了成熟的感知算法、运动控制、智能决策技术,搭配完善的芯片、传感器、电控供应链体系,让人形机器人成为车企最顺理成章的延伸赛道。和传统机器人创业公司相比,车企拥有车规级的制造工艺、大规模量产能力和海量实景数据,天然具备碾压式的研发落地优势,这也是一众新势力果断押注新赛道的核心底气。
在所有新势力玩家中,小鹏汽车的布局速度最快、落地力度最大。旗下人形机器人IRON早已走出实验室,顺利实现小批量试产,其机器人业务更是完成超9亿美元首轮融资,投后估值超63亿美元,创下国内人形机器人行业融资新高。目前该业务已独立运作,按照官方规划,这款人形机器人将于年内正式量产,率先落地车企园区、线下门店,承担接待、巡检、运维等工作,后续将逐步拓展商用、家庭等更多场景。
不同于小鹏激进的自研量产路线,蔚来选择了稳健的孵化布局模式。蔚来依托自身深厚的自动驾驶技术积累,由原智能驾驶核心负责人牵头,成立独立的具身智能公司,专注人形机器人研发。企业以战略投资的方式入局,输出成熟的算法技术、数据资源和供应链体系,既规避了重资产研发的高额风险,又能精准卡位具身智能风口,稳步推进机器人技术迭代与产品落地。
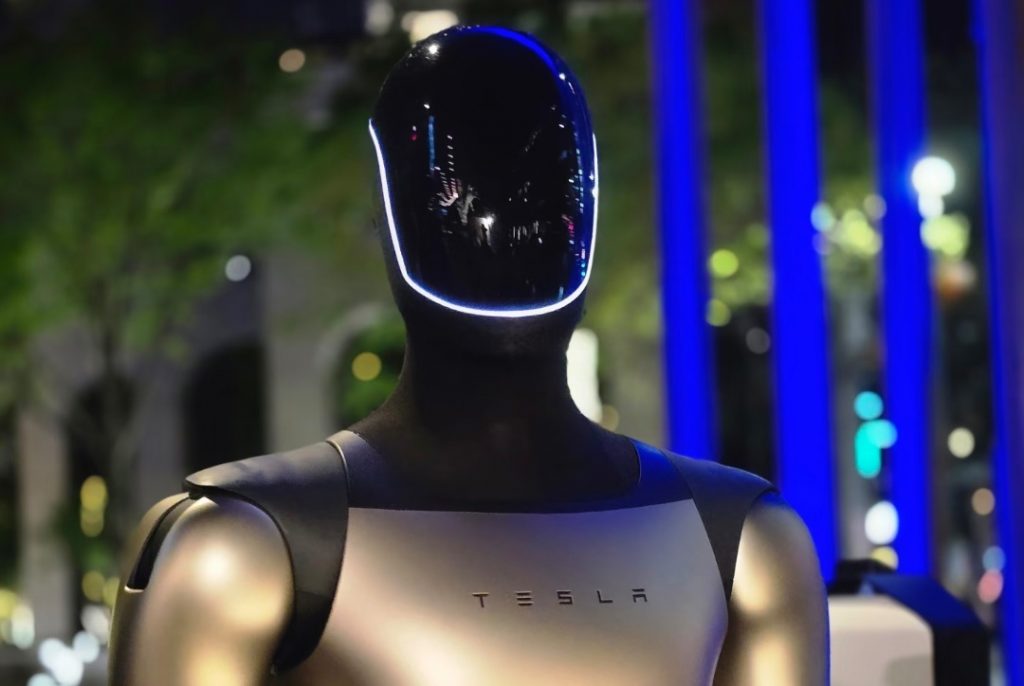
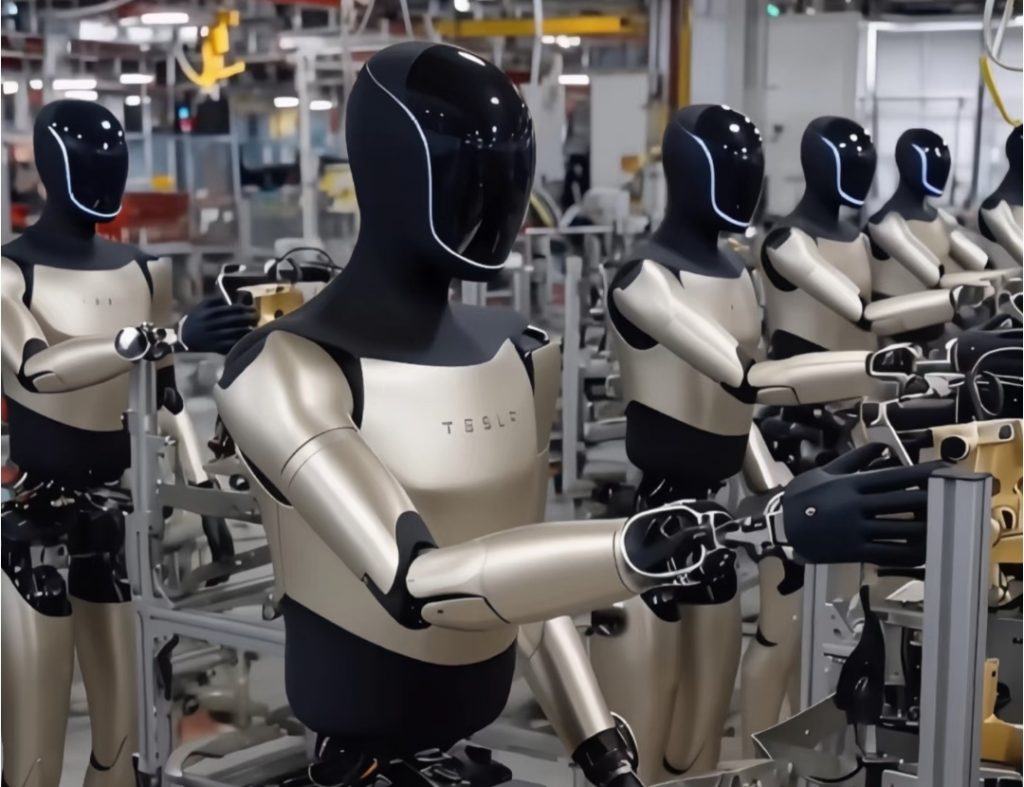
理想、零跑等品牌也从未缺席这场行业狂欢。理想汽车专门组建专项研发团队,全力攻坚机器人业务,深度复用自动驾驶世界模型、环境感知、智能控制等核心技术。目前品牌轮式机器人有望年内亮相,双足人形机器人也已进入样机迭代、技术预研的关键阶段。零跑则完成了人形机器人业务的整体战略规划,各项研发落地工作有序推进,静待后续正式对外亮相。
车企扎堆跨界“造人”,绝非盲目跟风炒作,而是行业转型的必然选择。近几年国内新能源汽车市场增速持续放缓,行业价格战愈演愈烈,整车销售利润被不断压缩,单纯靠卖车已经难以支撑企业的高速发展和长期增长。对于造车新势力而言,亟需寻找第二增长曲线,突破行业增长瓶颈,而兼具科技属性和商业潜力的人形机器人,就是公认的优质赛道。
从产业逻辑来看,智能汽车本质上就是“带轮子的智能机器人”,而人形机器人是智能科技的终极形态。车企多年沉淀的自动驾驶技术、整车控制逻辑、零部件供应链、量产制造经验,几乎可以无缝迁移到机器人研发生产中。同时,车企自带海量落地场景,工厂巡检、物料搬运、门店接待、园区运维等场景,都能为机器人提供真实测试环境,快速完成技术打磨与场景验证。
不过看似火热的赛道,背后依旧暗藏诸多挑战,量产落地和商业化难度远超造车。人形机器人的双足平衡行走、灵巧精细操作、通用人工智能适配等核心技术,至今仍是全球行业难题。目前各大车企的机器人产品,大多只能适配B端商用场景,功能相对单一,稳定性和实用性仍需优化,真正走进普通家庭的消费级人形机器人,距离大规模普及还有很远的距离。
除此之外,人形机器人研发投入极高、回报周期漫长,持续的技术迭代、设备升级、团队运营,都需要源源不断的资金加持。高估值、高热度的背后,是车企对未来的高额赌注,一旦技术迭代滞后、落地进度不及预期,很容易陷入投入与产出失衡的困境,这也是所有入局玩家需要面对的共同风险。
从造车轮上的汽车,到造行走的智能机器人,造车新势力正在完成一次彻底的身份蜕变。它们不再是单一的汽车制造企业,而是朝着全域具身智能科技公司全面转型。这场集体“造人”热潮,不仅是车企突破增长瓶颈的自救之举,更是整个智能科技产业,向物理AI时代进阶的重要信号。
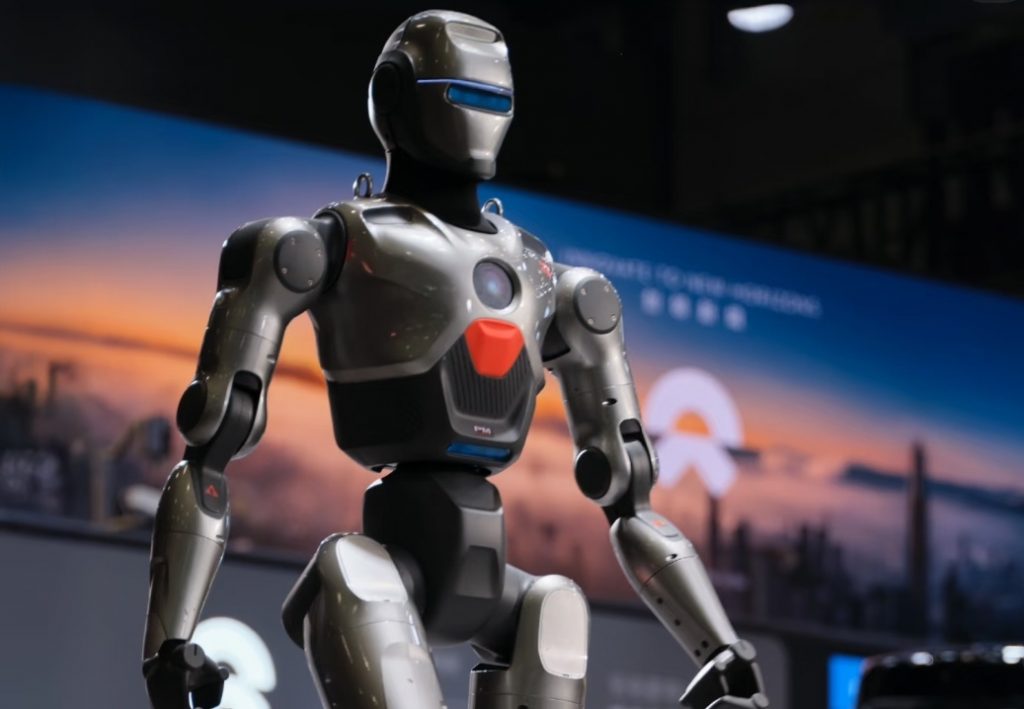
可以预见,未来汽车行业的竞争,将彻底跳出整车续航、智能座舱、自动驾驶的传统维度。人形机器人赛道的角逐,将成为新势力拉开差距、重塑行业格局的关键。虽然目前赛道仍处早期,技术和商业化都充满不确定性,但毋庸置疑的是,智能产业的下半场,早已不止于造车。
(文/Myevcar 文风)