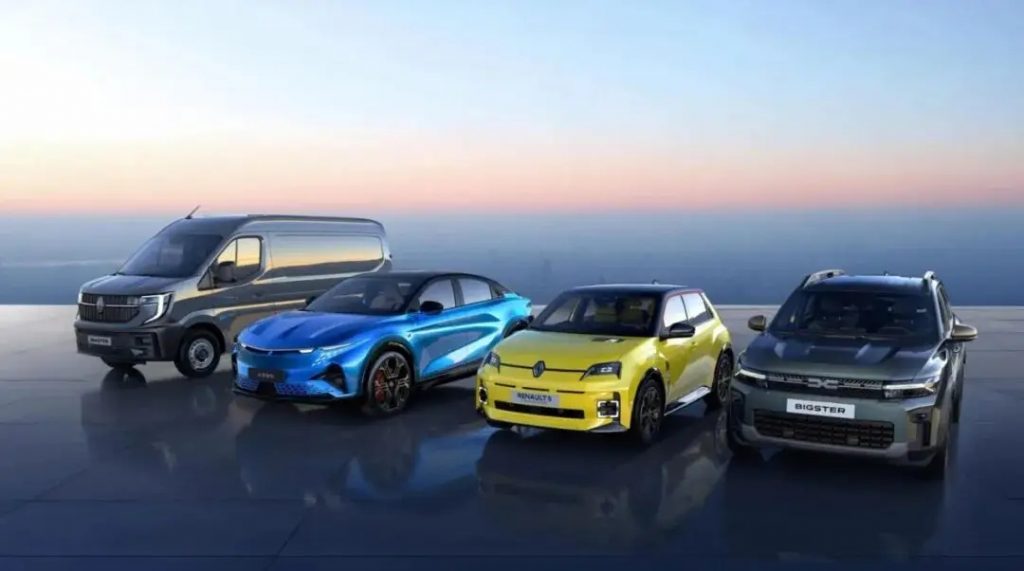
最近几年,不少欧洲汽车厂商都在叫苦。当中国新能源汽车带着性价比优势席卷而来,欧洲本土车企的日子一下子不好过了。传统大厂接二连三传来收缩的消息:有的计划关闭本土工厂裁员数万人,有的产能利用率跌到六成不得不寻求和中国车企合作生产,有的忙着在中国技术支持下调整布局。就在整个欧洲汽车圈都弥漫着焦虑的时候,有一个品牌却成了特例——它早就退出了中国和美国这全球前两大汽车市场,却偏偏成了欧洲财务状况最健康的车企之一,它就是雷诺集团。
在多数传统欧洲车企被中国新能源冲击得手忙脚乱的时候,雷诺集团却稳坐钓鱼台,这份淡定可不是凭空来的,而是源于清晰的品牌布局和扎实的销量业绩。雷诺把集团拆分出三大品牌,分别在纯电动、混合动力、燃油动力三条路线上精准布局,各自找准定位互不内耗,共同撑起了雷诺的基本盘。这种多品牌多技术路线的组合拳,让雷诺在欧洲市场站稳了脚跟。
作为集团核心的雷诺品牌,2025年交出了相当不错的答卷,全年销量达到162.8万辆,比2024年增长了3.2%,成功拿下欧洲第二大畅销乘用车品牌的位置。其中乘用车销量129.1万辆,同比增长10%,是拉动增长的主要动力,只有轻型商用车表现稍差,厢式货车销量同比下降16.5%,到33.6万辆。电动化方面,雷诺的投入力度比多数同行都大,去年纯电动车型已经占到新车总量的五分之一,销量同比暴涨72.2%。
主打亲民定位的雷诺品牌,现在在欧洲市场的产品布局已经非常成熟。混合动力方面,雷诺从2020年就开始推出E-Tech混动车型,现在欧洲销售的所有燃油车型都已经提供混合动力版本,顺理成章成为欧洲第二大混合动力汽车销售商,仅次于丰田。数据显示,去年雷诺在欧洲每卖出10辆车,就有6辆是电动或混动车型。欧洲本土市场的雷诺品牌乘用车销量增长7.4%,在整个乘用车和轻型商用车市场排在第二位,其中全混合动力车型销量增长17%,达到28.7万辆,占雷诺乘用车总销量的38.4%,比市场平均水平高出四分之一还多;纯电动车型销量增长72.2%,达到15.19万辆,占总销量的两成。就算走出欧洲,雷诺品牌的表现也不差,海外市场乘用车和轻型商用车销量增长11.7%,占品牌总销量的38%,其中拉丁美洲增长11.3%,韩国增长55.9%,摩洛哥增长44.8%,至今仍是全球销量最高的法国汽车品牌。
雷诺集团旗下第二个猛将,就是主打性价比的达契亚品牌。2025年达契亚销量达到69.7万辆,同比增长3.1%,其中超过60万辆都卖到了欧洲,自2004年进入欧洲以来累计销量已经突破1000万辆。去年达契亚在欧洲的新车注册量为60.1万辆,同比增长2.9%,它一直聚焦零售渠道,现在在欧洲乘用车零售市场已经占到7.9%的份额,排在第二位。
达契亚能有这样的成绩,全靠五大核心车型撑着。入门轿车Sandero是欧洲所有渠道销量最高的乘用车,刚上市不久的Bigster已经提前预定了2025年下半年欧洲零售市场最畅销C级SUV的位置,而小型电动车型Spring更是首次成为所有渠道销量最高的A级电动汽车。在Duster和Bigster的带动下,去年达契亚的混合动力车型销量翻了一倍还多,增长达到121.7%,占乘用车总销量的19.2%,比2024年提高了10.3个百分点,现在达契亚每卖出4辆车,就有一辆是电动车,渗透率刚好是两年前的两倍。
还有主打性能的Alpine品牌,同样给雷诺集团贡献了不小的增量。2025年Alpine除了保留经典的A110跑车之外,还在年底推出了A290掀背车和A390 SUV,产品线的扩展直接推动销量暴涨139.2%,达到10970辆,其中仅A290就卖出了8198辆。增长覆盖了欧洲多个主要市场,法国本土增长89.5%,英国增长接近3.7倍,德国增长133.5%,势头相当不错。
销量亮眼的背后,雷诺集团的财务表现同样能打。刚刚公布的2026年上半年业绩显示,雷诺营收达到302.5亿欧元,比去年同期的276.4亿欧元增长了9.4%,这份增长一方面来自为日产、三菱代工生产的收益,另一方面也得益于新款Clio 6定位合理,售价高于上一代车型带来的增量。最关键的营业利润率数据,上半年雷诺达到了5.2%,虽然略低于去年上半年的6%,但已经超出了分析师此前5%的预期。雷诺也已经确认,集团2026年全年营业利润率目标定在5.5%,这样的利润率在欧洲传统车企中已经处于前列——对比来看,奥迪的营业利润率只有2.6%,梅赛德斯-奔驰汽车部门销售回报率4%,宝马汽车部门营业利润率也只有2.3%,雷诺作为一家规模不算顶尖的传统车企,能拿到这样的成绩已经非常不错。
雷诺能守住利润率,其实也藏着自己的小秘诀。作为传统车企中规模较小的一家,雷诺一直认为只有保持稳定的利润率,才能持续投资电动汽车和新软件技术,维持在欧洲市场的竞争力。目前雷诺正朝着每年降低每辆车可变成本约400欧元的目标稳步推进,而且从车型结构来看,雷诺4、雷诺5和Twingo这些小型车的利润,反而比梅甘娜和风景这些更大更老的车型更高,加上韩国的Filante SUV、巴西的Boreal SUV这些国际车型利润表现也不错,雷诺预计下半年随着一系列新车型上市,销量和利润率还会进一步提升。
其实早在2019年之前,雷诺也经历过一段低谷期。当时雷诺盲目追求全球销量扩张,把战线拉得太长,结果很多边缘市场持续亏损,拖垮了整体业绩。后来雷诺果断选择以退为进,砍掉了很多不赚钱的边缘业务,其中就包括退出中国乘用车整车销售市场,把所有资源都集中投入到欧洲大本营,同时重新梳理了公司的业务部门。很多人觉得雷诺退出中国就输了,但实际上它只是换了一种方式和中国市场打交道,反而完成了轻量化转型。
外界常把雷诺后来的复兴,归结为它的轻资产战略、严格的成本控制和精简的品牌架构,但雷诺高层自己提到,更关键的是它早早深度接入了中国新能源供应链和汽车技术,并且通过在中国设立的研发中心,把这些优势转化成了自己在全球市场的竞争力。放在几十年前,跨国车企进入中国基本都是“在中国,为中国”,通过合资公司引入欧洲车型做本土化改良,赚中国市场的钱。但随着中国本土新能源品牌崛起,传统合资模式的空间被不断压缩,雷诺反而提前做出了不一样的选择。
退出中国本土销售之后,雷诺反而没有了本土业绩压力,也不用再面对和合资伙伴之间复杂的利益博弈,得以用更轻量、更敏捷的方式重新连接中国市场。雷诺清楚地认识到,今天的中国早已不只是全球最大的单一汽车市场,更是全球新能源汽车的核心技术来源和供应链枢纽。雷诺在上海和杭州设立的ACDC研发中心,核心任务就是当好技术过滤器和效率加速器,把中国新能源供应链的速度、成本和技术优势,精准反哺到雷诺在欧洲及全球的核心市场。
过去燃油车时代,传统欧洲车企的研发周期一般都要3到4年,漫长严谨的流程能保证机械可靠性,但到了电动化智能化时代,这种慢节奏就成了负担。如果雷诺按照欧洲本土的研发节奏来应对市场变化,根本没办法在速度和成本上形成优势。而ACDC作为包含工程、采购、质量控制和成本核算的跨国联合团队,不仅承担着雷诺核心电动车项目的研发,还彻底改变了研发节奏:全新纯电动Twingo E-Tech从概念锁定到准备量产,只用了21到22个月,研发周期直接缩短了近一半。现在ACDC还在把这种快速研发常态化,给达契亚规划的下一代A级电动车,开发周期目标已经定在了16个月。
现在欧洲市场通胀高企,能源成本上涨,工会力量强大,本土制造纯电动车的成本一直居高不下。在全球新能源竞争越来越激烈的当下,成本已经成了决定产品成败的关键指标。雷诺要守住欧洲大本营,就必须在成本上建立优势。通过ACDC对接中国成熟、规模效应巨大的电动汽车产业链,雷诺拿到了实实在在的成本控制筹码,最终实现了单车可变成本削减约400欧元——在利润率本就微薄的A级和B级紧凑型轿车市场,这个幅度足以决定一款产品的成败。得益于中国研发和供应链的支持,Twingo在欧洲的起售价能够控制在20000欧元以内,当其他欧洲传统车企还在抱怨难以应对中国品牌的价格优势时,雷诺早就通过借力提前筑起了防线,拿到了市场主动权。
雷诺的高效,不只是用了中国的硬供应链,更对中国的软技术保持着开放态度。它不再执着于所谓“纯正欧洲血统”的噱头,反而成了跨国车企中对中国技术生态比较包容、合作意愿很强的企业。除了自建ACDC研发中枢,雷诺还通过资本和技术纽带和中国头部车企深度合作,比如和吉利共同成立了Horse Powertrain动力总成公司,实现研发资源共享和规模化采购,也让雷诺吸收了吉利在高效混动系统上的成熟经验。就算在韩国、巴西这些海外市场,雷诺也会采用吉利的技术平台开发投放新车型,大大降低了研发风险和沉没成本。这种做法看起来好像放弃了一部分自主性,但雷诺用实际业绩证明,在技术变革速度远超预期的今天,高效集成开放借力,远比关起门来自己造车更有商业价值。
雷诺近年的亮眼表现,本质上是一家传统车企面对时代变化,敢于自我调整、推动效率和速度转型的结果。它跑通了一种全球化的新范式:法国设计+中国研发与供应链+欧洲制造,在这个链条里,中国团队扮演了不可替代的桥梁角色。当然,我们也要看到,就算中国研发中心再强大,它也只是雷诺全球布局的一环,如果欧洲总部本身没有清晰的战略和敏捷的组织,再强的供应链也没用。就像雷诺集团首席技术官、ACDC总经理说的那样,当初启动项目的时候很多欧洲工程师都不看好,觉得不可能在短时间内完成,但实际成果已经证明了这种模式的可行性。如今协同并进的工作模式已经打通,各个团队能快速响应同步调整,保证各项工作紧密衔接高效推进,这种自上而下的敏捷,才是雷诺能接住中国供应链优势的核心原因。
文/KMM
图片来源:网络