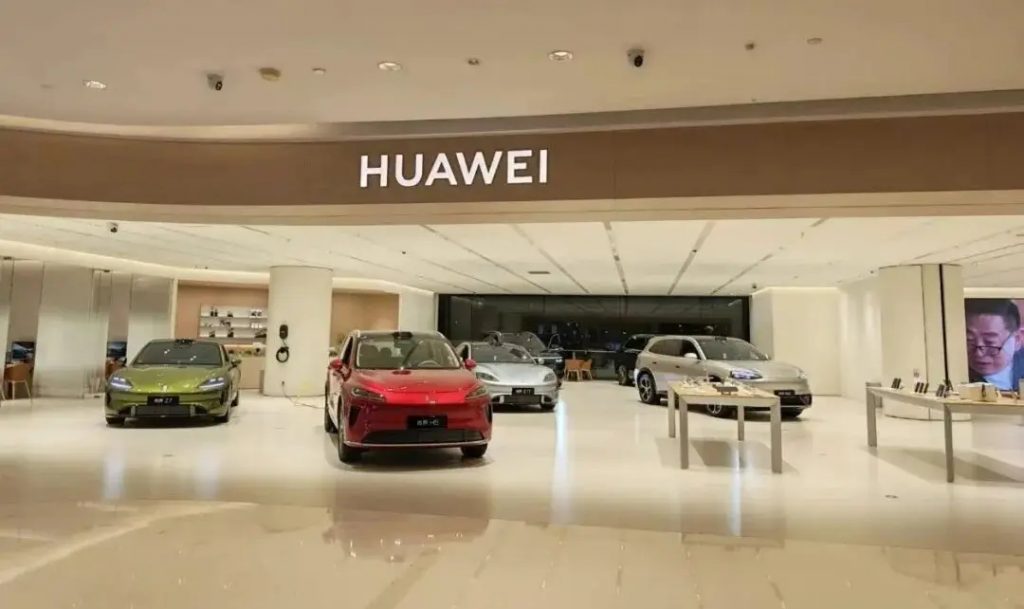
10 月 11 日,国庆假期后的第一个休息日。北京一家华为门店里,一边是刚开售不久的手机新品,一边是十几款鸿蒙智行展车,各占半壁。手机这边围满了人,展车这边却安静得多,偶尔有人拉开车门坐进去摸两下中控,更多人一掠而过。有意思的是,一墙之隔的小米门店,同一段时间里却是另一番光景:看手机的人不多,看车的人反倒不少。门店的温度最能反映市场热度,一冷一热,信号耐人寻味。
再看销量数据,反差就出来了。10 月 1 日,鸿蒙智行公布 9 月成绩单:当月交付 37490 辆,全系累计交付突破 156 万辆,数字并不难看。但另一组数据却让人笑不出来:今年 1 到 9 月,鸿蒙智行共交付 37.7 万辆,同比增速不到 5%,虽然跑赢了大盘,但对照全年 100 万辆的目标,9 个月只完成了 37.7%,豪言与现实之间的落差,就这么明晃晃地摆在了眼前。
同行的完成率,让这个数字更扎眼:极氪目标 30 万辆,前 9 个月交付 28.84 万辆,完成率 96%;广汽丰田 80 万辆目标完成了 70%,奇瑞 320 万辆目标完成了 69%;吉利 345 万辆目标完成了 223.5 万辆,完成率 64.8%;零跑目标同为 100 万辆,却已完成 66.65 万辆,完成率 66.7%,照这个节奏,大概率是今年新势力中少数能摸到百万年销门槛的品牌。
很多人不解:鸿蒙智行明明手握一手好牌 ——18 款产品成阵,华为技术赋能,渠道自带流量,热度如日中天,怎么 9 个月只完成了 37.7%?2026 年的鸿蒙智行,为什么突然行慢了?它到底卡在哪里?带着这些疑问,把时间线往回拨一拨,看看去年的它是什么模样,或许答案就藏在反差里。有人说,这像一场长途赛跑:起跑气势如虹,中途却突然泄了劲,旁观者都在追问,问题出在哪一环。
2025 年的鸿蒙智行,完全是另一副样子。单月交付量突破 8 万辆,11 月 81864 辆,12 月 89611 辆,连续两个月刷新纪录;43 个月,全系交付突破百万辆,创下新势力达成速度的新纪录。全年交付 58.9 万辆,位列新势力第二。那是它的高光时刻,也是 2026 年冲击百万辆目标的起跑线,彼时谁也不怀疑它的冲劲,更没人想到转折来得这么快。
高端市场同样硬气。问界 M9 多月蝉联 50 万元以上车型交付冠军,尊界 S800 连续 3 个月拿下 70 万元以上豪华轿车销量冠军,随着尚界亮相,”五界” 产品矩阵正式成型。五个品牌各守一段,分工明确,弹药充足,看起来就是一副能打硬仗的样子,热度与口碑齐飞。那一年,鸿蒙智行几乎成了高端新能源的代名词,发布会场场爆满,订单一路飘红,圈内外一片看好。
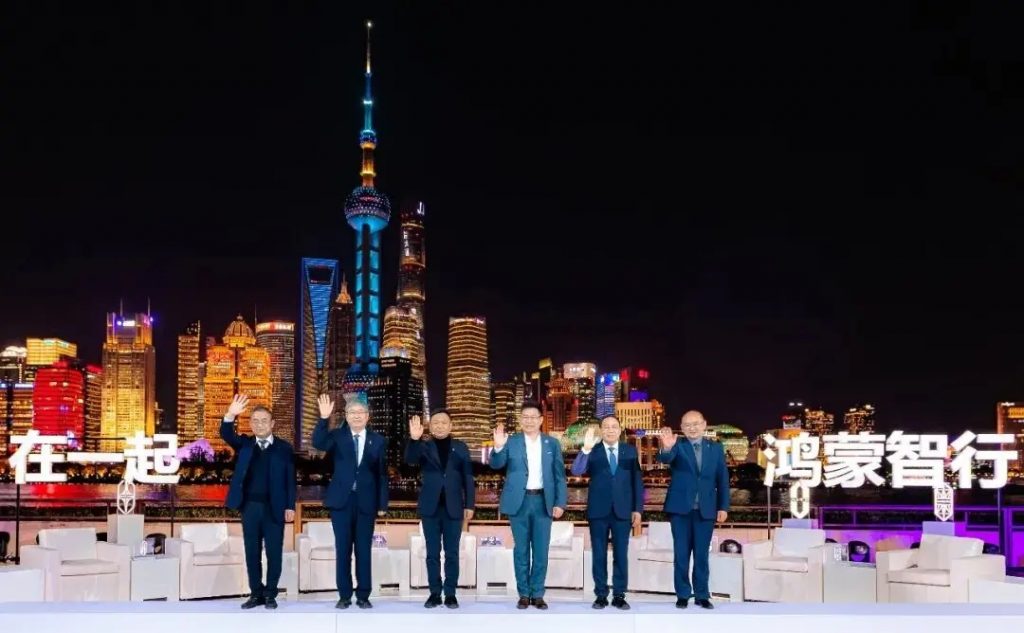
去年 12 月,一场年度直播把气氛推到了顶点。赛力斯、北汽、奇瑞、江淮、上汽的 5 位掌门人首次同台,与华为高管余承东一起,以统一标准、资源共建为核心理念,回望 2025 年成果,并首次剧透 2026 年产品矩阵。”鸿蒙智行,在一起” 被反复提及,六巨头意气风发,舞台上满是豪情,华为全流程主导、五界共同定义新豪华标准、生态共建共享三条线,看上去都在往高处走。
余承东当场放话:鸿蒙智行上一个百万辆用了 43 个月,下一个百万辆,估计十几个月就能完成。2026 年将开启 “饱和攻击” 模式,计划推出 20 款新车,覆盖 15 万元至百万元级全价格带。100 万辆的目标,比 2025 年几乎翻了一倍,听起来激进,细想也不算离谱 ——5 个品牌、十几款产品,平均一 “界” 不过 20 万辆,并非空话,底气是有的,就看怎么打。
再看 “五界” 的底气:问界去年交付 42 万辆,M9 在 50 万元以上豪华 SUV 市场每卖出 10 辆就有 7 辆,连续 18 个月稳居销冠;智界 R7 累计交付超 10 万辆,连续两个月单月破万;尚界 H5 上市 43 天交付破万、78 天 2 万辆,创下 15 万级新势力最快交付纪录;尊界 S800 上市 175 天大定 1.8 万辆;享界 S9T 新下订车主中,60% 来自传统豪华品牌。一副让同行眼红的牌,就这么握在手里。
可意外比明天先来。今年 4 月 22 日,鸿蒙智行举办了史上规模最大的春季发布会:尚界 Z7、尚界 Z7T、问界 M6 上市,智界 V9、新问界 M9 开启预售,5 款新车一次性推出,覆盖轿跑、猎装、SUV、MPV 四个品类,售价从 21.98 万元一路铺到 66.98 万元,产品矩阵看上去是补齐了,但半年过去,真正走量的,只有尚界 Z7、Z7T 和问界 M6,爆款并没有如约到来。
具体来看,尚界 Z7 在 6 月、7 月分别交付 6296 辆、6225 辆,8 月却下滑到 4580 辆,9 月只有 3128 辆,环比跌幅超过三成;同期,小米 SU7 单月交付 15751 辆,差距越拉越大。问界 M6 从 4 月上市到 9 月底交付超 5 万辆,算是稳住了基本盘;新问界 M9 爬坡不算慢,7 周交付 2 万辆,但老款清库存、新款没放量,青黄不接,让问界连续数月没能回到去年月销 5 万辆的水平。
大环境也在添堵。今年 1 到 9 月,国内乘用车累计零售 1333.4 万辆,同比下降 21.7%。有分析指出,新能源市场的 “新车效应” 正在短期化,一款新车拉动订单的效力已大幅减弱,换代窗口一长,用户就会持币观望。有看客直言:本来想换问界 M8,听说 M7 马上大改,怕刚买就遭背刺,先等等。这种纠结,正在劝退一批潜在买家,也让新车的热度更难变现。
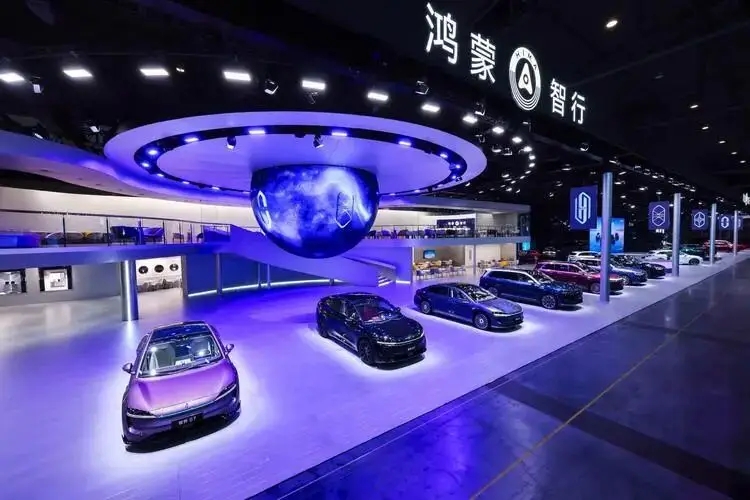
更棘手的是自家兄弟互相挤压。从单界到五界,扩张有些失控:18 款在售车型都搭载华为智驾与鸿蒙座舱,价格带高度重叠,尚界 Z7、智界 V9、问界 M6 同处 20 万到 30 万元区间,订单在内部横向分流。9 月,问界销售 22612 辆,尚界 5741 辆,智界 5160 辆,尊界 2585 辆,享界 1392 辆,后 “四界” 合计 14878 辆,多数沦为长尾;18 款车月销加在一起,也远不如小米 3 款车一个月的 4 万辆。
技术护城河也在被一点点填平。曾经独家的华为乾崑智驾,正变成公共标配:搭载华为技术的量产车型已超 50 款,乾崑智驾搭载量超 190 万辆,当 “含华量” 人手一份,技术溢价被摊薄。问界 “单飞”、尊界刹车踏板争议等,也给用户信任撕开裂痕。竞品则步步紧逼:极氪 9 月同比大涨 103.85%,蔚来守住 40 万元以上市场,小米新车型上市 30 天锁单 7 万辆。
2026 年,无疑是鸿蒙智行的多事之秋,9 个月只完成 37.7%,年度目标大概率要落空。但换个角度看,正如《西游记》开篇所言 “破鸿蒙”” 清浊辨 “,今年的挫折未必全是坏事 —— 至少能让自己清醒下来,好好反省、打磨自身。市场从来不缺跑得快的故事,缺的是跑得稳的底气,不求跑得快,但求行得稳,也许才是眼下最该做的事,也是它最值得期待的方向。
文/KMM
图片来源:网络