随着各大车企陆续公布 9 月销量成绩单,2026 年前 9 个月的年度目标完成情况浮出水面。按照行业过往经验,前 9 个月一般需要完成全年销量目标的 75%,才算进度正常。但今年市场表现远低于预期,大部分车企的目标完成率仅在 50% 上下,年初定下的全年销量任务,如今看起来很难落地。
汇总销量数据可以看到,1 至 9 月主流车企的目标完成率分化明显。上汽、吉利、奇瑞、蔚来完成率突破 60%;长安、长城、小米刚刚跨过 50% 门槛;小鹏、鸿蒙智行的完成率还不到五成。各家企业年初制定的目标,正在遭遇现实市场的考验,年度目标集体难产已经成为行业普遍现象。
很多人认为,问题根源只是年初目标定得过于乐观。但更深层次的疑问值得探讨:为什么几乎所有车企集体误判市场节奏?当销量目标难以兑现,最终又是谁来承担这一系列连锁代价。曾经被寄予厚望的 “金九”,今年为什么失去往日的光彩,需要从多重底层因素拆解。
2025 年的市场增长,本身建立在三重不可持续的特殊条件之上,不少车企制定 2026 目标时,误把短期红利当成长期常态。首先就是政策带来的基数效应,9 月狭义乘用车零售大约 169 万辆,环比 8 月小幅上涨,但同比大幅下滑 24.6%。巨大降幅的背后,是 2025 年同期各地购车补贴即将到期,大量消费者集中赶窗口期购车,拉高了去年同期销量基数。
政策红利退潮的影响还不止于此,新能源相关免税时代正式结束,电池消费税开始分步征收。购车成本上升,直接改变消费者的购车预期,原本打算换车、增购的用户,开始持币观望。政策刺激带来的短期爆发需求,本质是提前透支未来消费,并非持续稳定的市场增量。
第二重压力来自原材料价格大幅波动。2025 年电池级碳酸锂均价大约 7.55 万元每吨,到 2026 年 5 月,价格飙升至 20 万元每吨以上,年内涨幅超 160%。电池在整车成本里占比可达三成到四成,仅仅碳酸锂涨价,一台中型电动车的制造成本就要增加近 5000 元。同时 AI 算力抢占产能,车规存储芯片涨价,铜、铝等基础金属价格同步走高,全产业链成本抬升。
成本持续上涨,让车企降价冲量的空间被大幅压缩。即便想推出优惠抢占市场,利润底线就在眼前,不能无限制让利。第三重变化来自市场竞争规则,汽车价格行为合规相关指引落地,低于成本倾销的行为被禁止。过去部分车企依靠亏损换市场份额的打法行不通,价格战可以动用的手段明显变少。
多重因素叠加,并不是某一家车企的判断失误,而是整个行业集体误判。车企把 2025 年政策催生的预支需求,当成了市场长期稳定的基础。当 2026 年红利褪去,需求回归常态,年初制定的高目标自然就很难完成。面对既定目标难以达成的现实,车企在四季度的战略选择,远比单纯的销量数字更加重要。
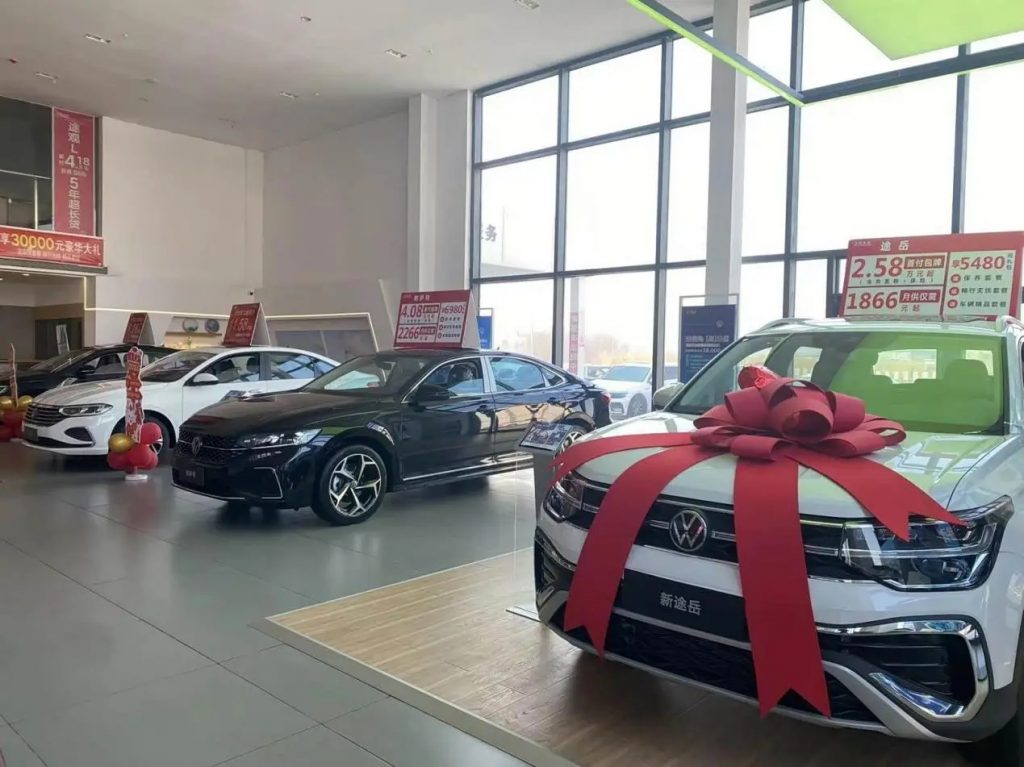
当前车企大致分化为两条路线,一部分企业选择推出购车权益,冲刺四季度销量。9 月以来十余家车企集中释放购车福利,但这一轮促销,和过去大规模直接降价有所区别,更多是短期权益活动,不再无底线降价。这也反映出价格战的边际效应越来越弱,单纯降价带来的新增销量越来越少。
行业大盘的基本面同样承压,2026 年前 9 个月国内乘用车累计零售 1297.3 万辆,同比下滑 22%。行业盈利水平持续走低,1 至 8 月汽车行业销售利润率仅 3.6%,低于其他下游工业平均利润率。持续的低价竞争,已经很难带来可观的增量,还会持续侵蚀企业利润。
另一部分车企选择主动下调目标、放慢冲量节奏。东风将全年销量目标从 325 万辆下调至 260 万辆,长城把目标从 249 万辆调整为 180 万辆,将盈利指标放在和销量同等重要的位置。海外车企同样感受到压力,大众集团下调全年销售回报率预期,预计利润会受到大额项目影响。
两种路线,本质就是企业在重新权衡,优先追求规模,还是优先守住利润。蔚来方面就明确表态,不会盲目降价冲量,宁愿维持合理销量,坚持高价值的产品策略,不会一味打低价。小鹏与鸿蒙智行的处境更有代表性,两家都高度依赖新品拉动销量,一旦产品迭代节奏和市场需求错位,销量就会快速回落。
在存量博弈的新阶段,产品节奏管理的重要性正在超过产品定义能力。过去只要拿出一款亮眼新车就能拉动销量;现在要精准把握上市节点、产能释放、迭代周期,稍有偏差就会直接反映在交付数据上。高目标落空带来的压力,不会只停留在车企总部,压力沿着整条产业链传导,上下游都要分担后果。
经销商群体最先感受到冲击,9 月经销商库存预警指数达到 63.2%,处于荣枯线之上,同比、环比都出现上涨。厂家下达过高的任务、滞销车型搭售、终端售价倒挂、单车卖一台亏一台、返利发放滞后,一连串难题压在渠道身上。厂家为冲量向门店压库,经销商资金链紧张,严重时甚至会造成网点收缩,影响后续产品销售。
上游供应商面临两头挤压的困境。车企利润变薄,会持续向供应链提出降本要求,但碳酸锂、芯片、有色金属等原材料价格居高不下。一边是主机厂持续压价,另一边原材料成本上涨,供应商生存空间不断被压缩。长期来看,部分零部件企业有可能被迫在成本和质量之间取舍,埋下产业安全隐患。
2026 年销量目标集体不及预期,本质是行业从增量市场转入存量市场的一次集中战略校准。前些年行业普遍信奉规模就是壁垒,拼命冲销量、扩产能。但市场总量萎缩、政策红利消失、原材料成本刚性上涨,多重压力一起到来,行业底层逻辑发生改变,盈利优先慢慢取代规模优先。
四季度选择主动降速、控制库存、保住利润的车企,今年年终销量榜单或许不会那么亮眼,但能够为 2027 年保留健康的运营体系和从容的产品迭代节奏。在多数企业目标完成率不足六成的年份,放下对销量数字的执念,把资源留给下一轮产品周期,才是更理性的选择。
剥离政策刺激、高基数、年末突击冲量这些短期因素之后,市场真实的刚性需求到底还有多少,将决定未来行业走向。这个答案,等到 2027 年一季度市场数据出炉,就会清晰呈现。
文/KMM
图片来源:网络