近期,长安汽车旗下两大新能源品牌深蓝与阿维塔的整合传闻持续发酵,有消息称长安已经成立 AD 协同发展部,两个品牌的整合工作正式进入落地阶段。针对市场上的各种猜测,深蓝汽车董事长邓承浩公开做出回应,澄清大众对于整合的误解,明确深蓝与阿维塔前台品牌完全独立,并不会合并成单一品牌,整合主要集中在技术研发、供应链、智驾等后台领域,两大品牌依旧保留各自的产品定位、销售渠道与用户服务体系。这次品牌协同调整,是长安新能源业务战略升级的重要一步,目标是依托深蓝与阿维塔双品牌协同,冲击全球 150 万的年销量规模。
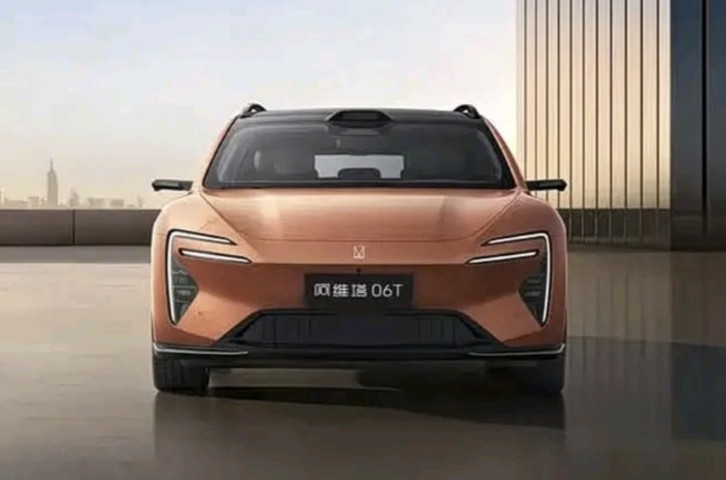
很多消费者看到整合消息,第一反应会认为深蓝和阿维塔两个品牌将要合并,门店、产品体系融合,品牌名称会取消其中一个。邓承浩的回应,直接打消了这一猜想。前台层面,深蓝主打大众主流新能源市场,面向普通家庭用户,车型覆盖紧凑轿车、SUV,主打高性价比,兼顾增程、纯电两种动力形式,满足家用代步、长途出行需求。阿维塔定位高端智能电动品牌,主打高端市场,聚焦高阶智能驾驶、豪华座舱体验,面向追求高端品质与前沿智驾技术的消费群体。二者目标人群、产品价格区间差异明显,品牌形象完全不同,保持前台独立,能够避免内部产品互相竞争、用户群体混淆的问题,两个品牌的销售门店、用户运营、售后服务网络都会继续独立运营,消费者购车、维保不会受到品牌协同调整的影响。
本次整合核心集中在后台协同,也就是技术研发、供应链采购、智能驾驶、制造体系等底层资源打通,长安专门成立 AD 协同发展部,就是负责统筹两大品牌在智能驾驶领域的协同开发。在智驾研发上,深蓝和阿维塔可以共享底层技术成果,联合投入研发,分摊高昂的研发成本,避免重复开发,减少资源浪费。阿维塔在高阶智驾领域积累深厚,深蓝拥有庞大的用户数据与量产落地经验,双方技术成果互通,可以快速把高端智驾技术逐步下放,让深蓝车型也能享受更完善的智能驾驶能力;同时深蓝海量的量产数据,也能反哺阿维塔智驾算法持续迭代优化。
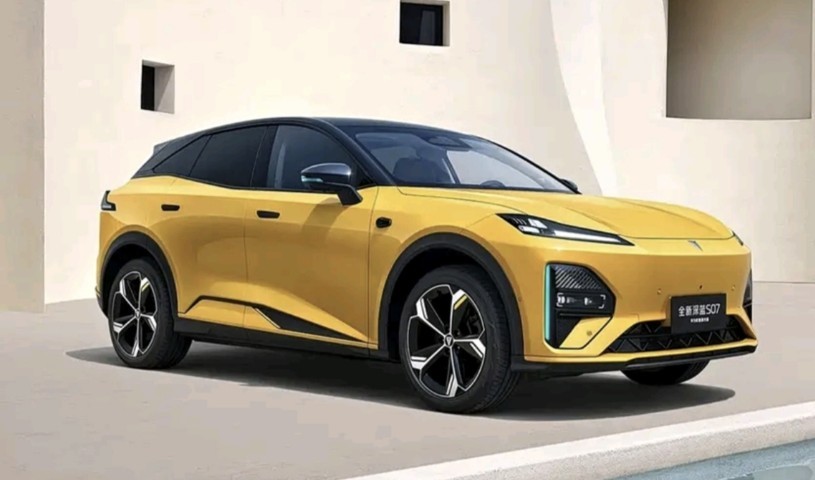
供应链协同也是这次整合的重点。深蓝与阿维塔联合采购电池、芯片、车身零部件,提升采购体量,增强和零部件供应商议价能力,压低零部件采购成本。在当下新能源行业价格战持续的环境下,降低零部件成本,是车企提升利润空间、保持产品价格竞争力的关键。同时两大品牌可以共享部分制造体系,合理调配工厂产能,提升生产效率,缓解产能闲置或者产能紧张的问题。在整车测试、质量标准体系方面,双方也可以互相借鉴经验,统一质量管控标准,提升整车品控水平。
从长安整体战略来看,布局深蓝与阿维塔双品牌已经多年,深蓝承担走量任务,是销量基本盘;阿维塔承担品牌向上的任务,拉高长安新能源品牌上限。过去两个品牌各自独立研发,部分技术、供应链重复投入,资源分散。在新能源行业竞争进入白热化阶段,内卷加剧,车企研发成本逐年上涨,单打独斗的模式会带来巨大资金压力。长安推动后台协同整合,本质是集中资源,提升整体运营效率,实现降本增效,最终达成双品牌合计年销量 150 万的长期目标。一边依靠深蓝持续抢占主流家用新能源市场,稳定销量规模;一边依靠阿维塔坚守高端赛道,打造技术标杆,高低搭配,形成完整的产品矩阵,覆盖从十几万到几十万的新能源市场。
当然,双品牌后台协同也存在不少挑战。技术协同最考验组织管理能力,两套产品体系、研发团队融合,需要做好权责划分,避免出现沟通效率下降的问题。同时,技术下放也要做好产品差异化,不能出现阿维塔高端技术下放之后,两个品牌产品体验趋同,模糊高端品牌定位。阿维塔的核心高端价值需要守住,不能因为协同而削弱自身豪华、高端的品牌特质。供应链协同方面,两套产品零部件规格不同,联合采购的落地难度不小,需要长时间磨合调整。
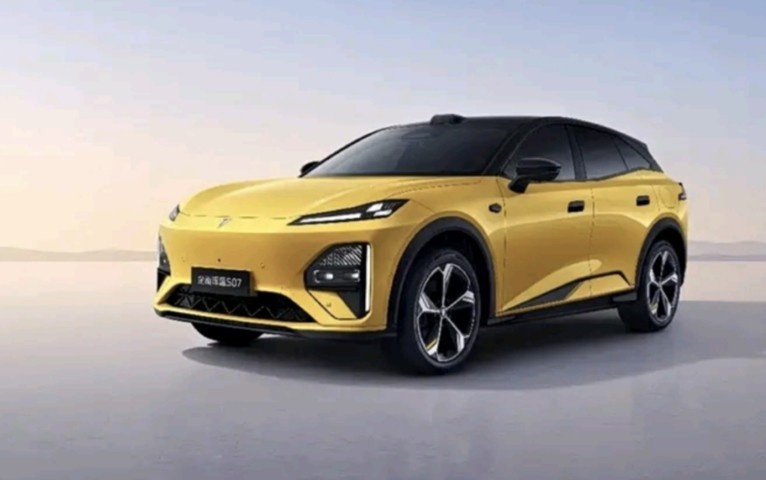
对于普通消费者来说,短期内几乎感受不到这次整合带来的变化。深蓝车型依旧延续亲民家用定位,阿维塔继续深耕高端智能电动车赛道,门店、购车流程、售后维保都保持原样。长期来看,随着研发、供应链成本下降,深蓝车型有望在配置、定价上给到更多惊喜,阿维塔的智能驾驶系统迭代速度也有望加快,两大品牌的产品力都会受益于后台协同。
放到整个国内新能源行业来看,车企内部品牌协同已经成为行业趋势。新能源研发投入巨大,越来越多车企开始整合旗下多个品牌的底层资源,减少重复投入,集中力量攻坚智能驾驶、电池等核心技术。长安深蓝与阿维塔的协同模式,不是简单合并品牌,而是前台分开竞争,后台抱团降本,为多品牌运营的车企提供了新的思路。
总而言之,深蓝与阿维塔的整合,是长安新能源战略的一次优化升级。前台品牌独立,守住各自细分市场;后台资源协同,实现技术共享与降本增效。这套模式能否顺利落地,最终能否实现 150 万的年销量目标,还需要看后续协同推进的实际效果。而两大品牌的产品,依旧会沿着各自的定位持续迭代,给消费者带来差异化的新能源用车选择。
文|仲夏
图片来源网络