最近大半年,相信大家都能明显感觉到,新能源汽车市场越来越“卷”。各大车企频繁降价,新车一款接着一款扎堆上市,不少门店库存满满,网上关于“新能源车产能过剩”的说法更是满天飞。很多人直言:车造得太多了,根本卖不动,新能源行业要遇冷了。但真实的市场现状,真的是这样吗?其实大众看到的降价、库存、内卷,只是表面现象,大家口中的“过剩”,根本不是全行业饱和,而是一场典型的结构性分化。
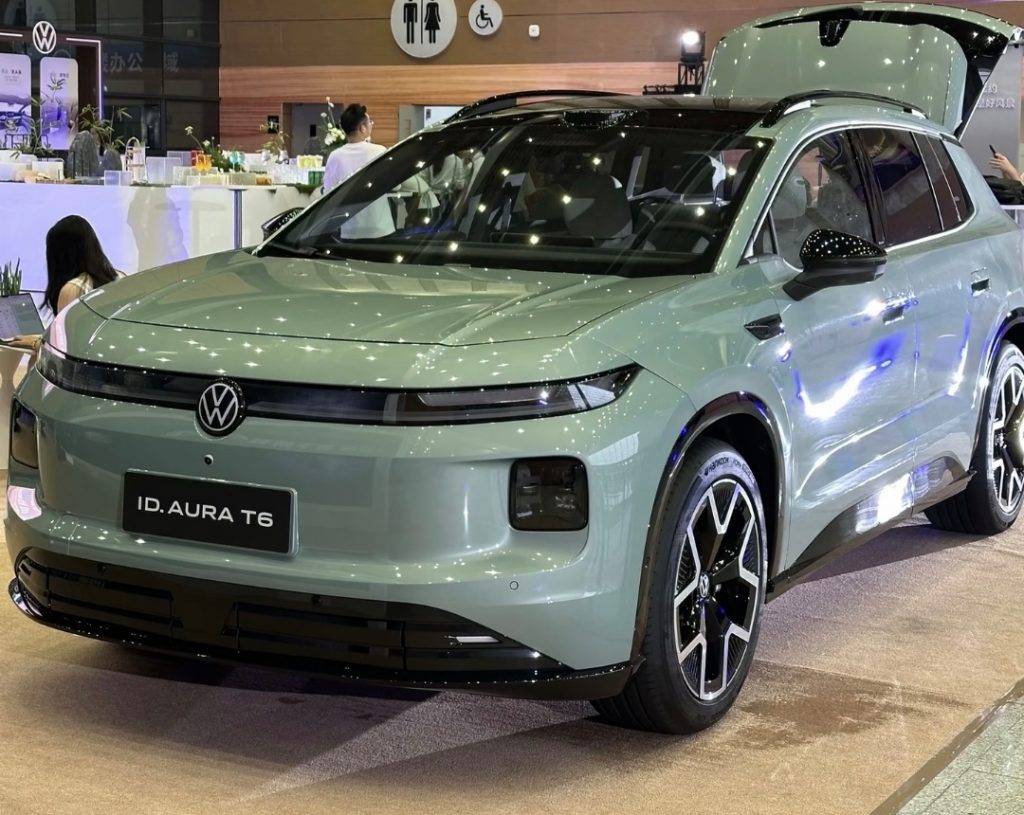
很多人判断产能过剩,只看一个冰冷的总数:全国车企规划了多少产能,卖出了多少台车,一算差值就说产能超标。但这是最片面的算法,完全不懂行业真实规则。规划产能不等于实际产能,过去几年新能源风口火爆,大量资本跟风入场,很多地方盲目建厂。不少车企的厂房只建好外壳,压根没有量产能力,这些纸面产能,根本不算市场有效供给。
如果大家实地走访车企工厂,就能发现截然不同的两种景象。头部主流新能源车企的工厂,几乎全年满负荷运转,两班倒、三班倒生产是常态,热门车型甚至需要排队等车,订单根本不愁卖。反观那些没技术、没口碑、没品牌的中小车企,工厂大多半停产、停工状态,生产线落满灰尘,大量低端产能彻底闲置。简单说就是,没人买的烂车堆积如山,消费者想要的好车依旧抢手。
很多人疑惑,现在大街小巷都是新能源车,马路上绿牌车随处可见,渗透率都突破五成了,市场难道还没饱和吗?这里有一个最大的认知误区:渗透率高,不代表市场没潜力。我们所说的渗透率,是新增车辆的占比,而非汽车整体保有量。如今,私家车存量巨大,其中绝大部分还是燃油车。
三四线城市、县城和乡镇的下沉市场,依旧藏着巨大的增量空间。很多普通家庭至今还没换过新能源车,要么担心续航、充电问题,要么还在观望性价比。如今我们充电基建越来越完善,随着老旧燃油车进入替换周期,未来几年,国内新能源汽车的置换需求会持续爆发。
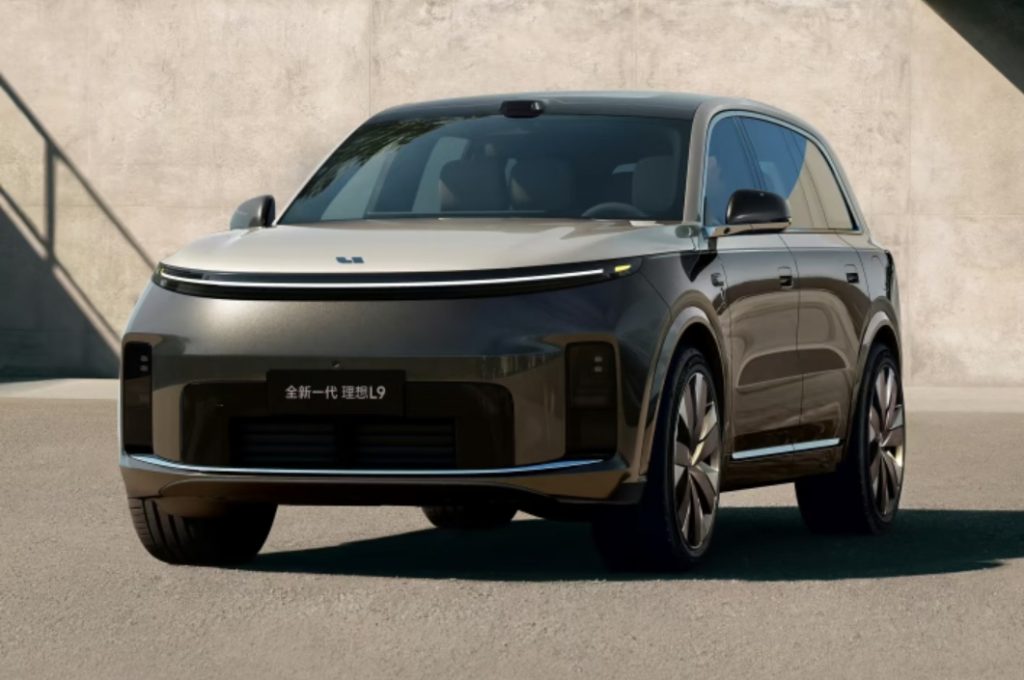
更关键的是,现在消费者的购车需求早就升级了。早几年新能源车市场,主打低价代步,只要价格便宜,就能卖出销量。但现在大家买车,不再只图便宜,更看重智能驾驶、座舱体验、电池安全、整车品质和售后保障。那些做工粗糙、配置落后、没有核心技术的低端车型,自然没人买单。这不是市场车太多,是劣质车被消费者淘汰了。
最近几年,新能源车出口量一路暴涨,远销欧洲、东南亚、中东、拉美等上百个国家和地区。全球电动化浪潮才刚刚兴起,海外绝大多数国家的新能源渗透率低,市场空白极大。很多人误以为出口是为了消化国内库存,事实恰恰相反,国产新能源车能出海爆火,靠的是性价比和硬核品质。
当下新能源行业确实存在不小的压力。前几年行业风口火热,大量资本、企业扎堆入局,不少项目盲目上马,催生了一大批低效、落后产能。这些车企没有核心技术,只会跟风造低价车,靠价格内卷抢市场,没有核心竞争力。久而久之,低端车型同质化严重,库存越积越多,只能靠降价清仓,进而带动整个市场价格战愈演愈烈。
持续的价格战,让车企利润被大幅压缩,很多弱势小品牌常年亏损,陆续陷入停产、退市的困境。但这并不是行业危机,而是所有成熟产业升级的必经之路。早年的智能手机、家电行业,都经历过一模一样的内卷洗牌阶段。初期大量玩家涌入,市场混乱内卷,随后劣质企业被淘汰,资源向头部品牌集中,行业才能提质升级。
如今的新能源汽车行业,正处在优胜劣汰的关键洗牌期。市场正在主动出清那些只会低价内卷、没有自研技术、产品力薄弱的落后产能。与此同时,政策也在精准调控,严控新增低效造车项目,不再盲目追求产业规模,而是引导企业深耕电池技术、智能网联、车路协同等核心领域,专注技术创新和品质提升。
所以我们再回头看“新能源汽车过剩”的言论,就能一眼看穿本质。行业从来不是整体产能过剩,而是结构性供需错配。低端无效产能严重冗余,高端优质产能供不应求,这是当下最核心的行业现状。短期的价格内卷、品牌淘汰、库存压力,都是行业升级的阵痛。
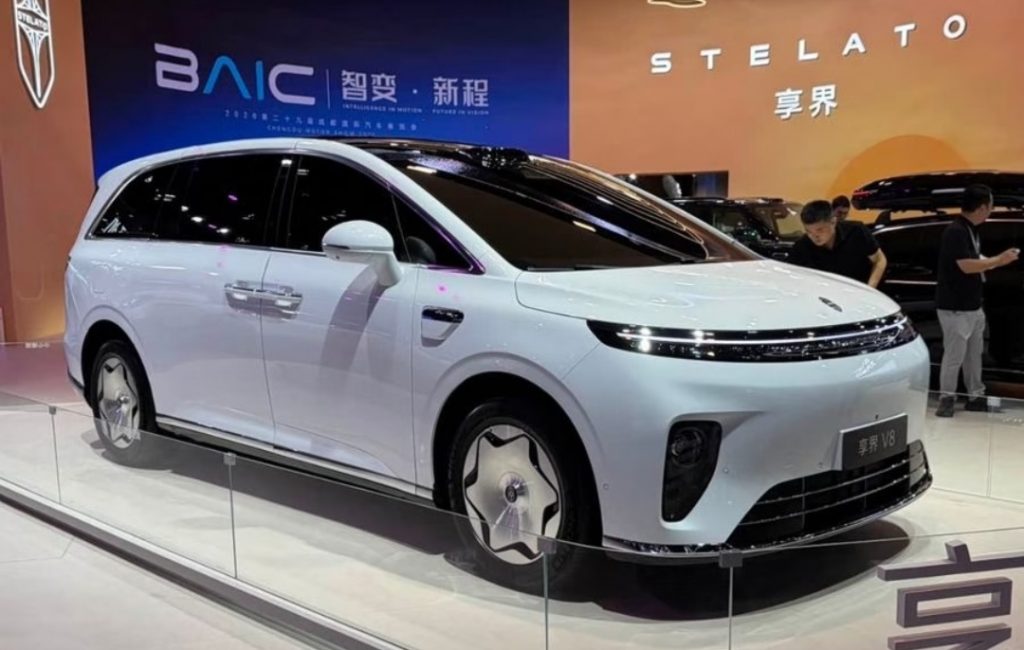
放眼长远,国内燃油车替换需求持续释放,全球电动化市场空间广阔,新能源汽车依旧是增量巨大的朝阳行业。所谓的产能过剩,只是淘汰落后产能的假象。熬过这场洗牌,留下来的都是技术硬、口碑好、实力强的优质企业,中国新能源汽车产业也会摆脱低价内卷,真正走向高质量、国际化的发展新阶段。图片来源于网络
(文/Myevcar 文风)