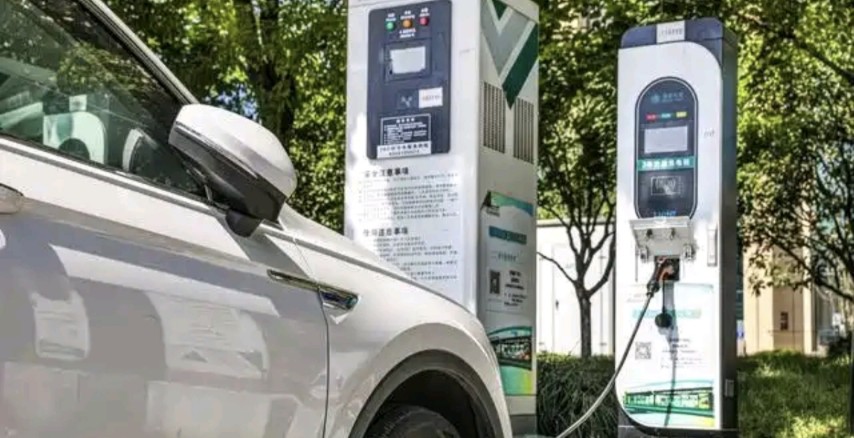
随着十五五汽车产业相关规划对外公布,2030 年我国进入世界汽车强国行列、高度自动驾驶汽车实现多场景规模应用这一目标,迅速成为整个汽车行业热议的焦点。过去十几年,国内汽车产业完成了从追赶、跟跑到局部领跑的巨大跨越,产销规模常年位居全球首位,已经稳稳坐实汽车大国的位置,但 “大” 并不直接等同于 “强”,想要在 2030 年真正迈入世界汽车强国梯队,我们依旧要面对不少亟待攻克的现实课题。
回望发展历程,新能源赛道是国内汽车产业实现突围的关键抓手。在电动化转型浪潮之下,国产车企快速崛起,无论是电池、电机、电控三电产业链,还是整车制造、供应链配套,国内都已经建成完整成熟的产业体系。我们可以看到国产新能源车型在国内市场占有率持续走高,大量国产整车源源不断出口海外,在欧洲、东南亚、中东等地区不断扩大市场份额,动力电池更是占据全球绝大部分市场份额,硬件制造、产能规模方面,我们已经具备十足的底气。不过规模上的优势,不能掩盖部分核心领域依旧存在的差距,高端芯片、底层工业软件、部分关键材料,依旧有不少环节依赖外部供给,这也是迈向汽车强国路上必须补齐的关键拼图。
规划当中重点提及的 L4 级高度自动驾驶规模应用,是 2030 目标当中的核心看点。如今很多家用车已经普及 L2 级辅助驾驶,高速领航、城市 NOA 越来越常见,但这还属于驾驶员必须全程接管的辅助范畴,距离真正的高度自动驾驶还有很大距离。想要实现多场景落地,不只是车载传感器和算法迭代,还需要道路基建、法规标准、地图数据、安全应急体系全方位协同。城市道路环境复杂,行人、非机动车、突发路况千变万化,想要做到大规模商业化落地,既要解决技术层面的识别、决策难题,还要厘清事故责任、伦理规范等一系列现实问题,这是一场横跨车企、科技企业、政府部门的系统性工程,绝非单靠车企就能够完成。
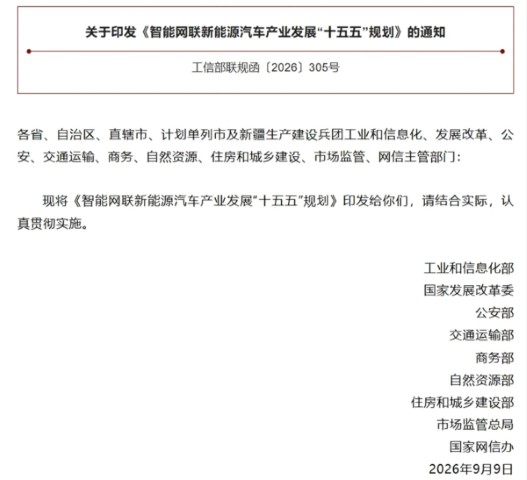
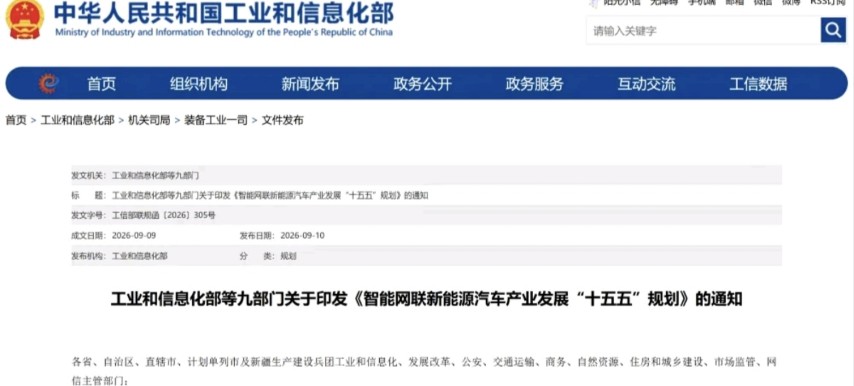
当然,汽车强国的评判标准,绝不只局限于自动驾驶一项。品牌力就是绕不开的一道门槛,现在国产车型在配置、续航、智能化上已经不输海外豪华品牌,但在全球高端市场的品牌溢价能力,依旧和老牌国际大厂存在差距。想要真正做强,不能只靠性价比抢占市场,需要打造拥有全球影响力的汽车品牌,在技术专利、设计话语权、海外本地化运营、售后服务网络上全面突破。与此同时,汽车产业的竞争早已不是单一整车厂的比拼,上游原材料、零部件、操作系统、工业软件,每一个链条的强弱,都会决定整个产业的上限。
机遇和挑战往往是并存的,电动化给了国内车企换道超车的机会,但全球竞争的激烈程度也在持续升级。海外传统巨头也在加速电动化转型,欧美多国也在出台政策扶持本土新能源产业,国际贸易壁垒、技术竞争会越来越多。对于国内车企来说,不能只满足国内市场的成功,需要持续深耕底层技术研发,摆脱对外部技术的依赖,不能只做硬件组装,要掌握核心专利与底层算法。
对于普通消费者而言,汽车强国的目标离我们并不遥远。产业升级之后,我们可以买到技术更强、安全性更高、智能化体验更好的车型,未来成熟的高度自动驾驶,也会改变大众日常出行的方式。但产业升级不是一蹴而就,2030 是一个明确的前进方向,不是简单的一纸口号,需要产业链上每一环共同沉淀打磨。从销量大国走向技术、品牌全维度的汽车强国,这条路我们已经迈出大步,但剩下的攻坚之路,依旧任重道远。
文|仲夏
图片来源网络