全球汽车行业正在迎来一轮前所未有的大洗牌。曾经稳居全球销量第一梯队、稳坐行业龙头的大众汽车,近期敲定史上力度最大的重组方案,大规模关厂、裁员、砍车型,彻底掀开了当下全球车市最真实的痛点:产能严重过剩,行业红利消退,车企集体开启自救模式。
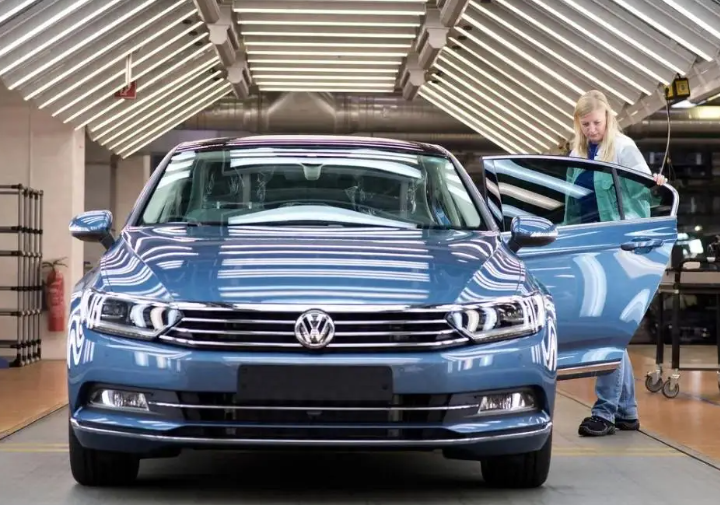
此次大众改革方案力度空前,规划对德国本土四座整车工厂进行分阶段关停,最晚2034年全部完成停产迭代。同时开启大规模人员优化,全球裁员规模接近10万人,精简比例十分可观。产能端更是大刀阔斧,计划将全球整车产能从1200万辆压缩至900万辆,未来还将砍掉半数在售车型,全面收缩冗余产能。更值得关注的是,原本作为大众电动化转型核心的纯电专属工厂也在关停名单中,足以看出这次改革是彻底的推倒重来、破旧立新。
激进的自救方案,也引发了多方矛盾。基层工会坚决抵制大规模人员优化,认为企业战略失误带来的经营压力,不该由员工买单,多次释放抗议信号。同时,大众本土工厂承载着大量就业和上下游产业链经济,工厂关停会直接冲击地方经济,因此遭到地方层面的极大顾虑与反对。即便阻力重重,大众管理层依旧态度坚决,直言收缩产能、精简架构是企业破局的唯一出路。
其实不止大众,整个全球车企都陷入了产能困局。豪华品牌方面,宝马、奔驰近两年销量持续回落,纷纷启动裁员、收缩产线,产能利用率持续走低,利润空间不断缩水。其他跨国集团同样处境艰难,欧洲多家车企工厂产能利用率不足五成,海量产能闲置,连年亏损、资产减值成为常态。北美车企也主动降温,搁置新能源工厂扩建计划,收缩新能源投资,不再盲目扩产。
如今全球汽车行业早已陷入“产能远大于销量”的尴尬局面。各地车企此前疯狂扩产,传统燃油产线持续保留,新能源新工厂扎堆落地,新旧产能叠加,彻底透支了行业增长空间。数据显示,全球汽车总产能远超市场实际需求,供需缺口巨大,行业平均产能利用率跌破盈利红线。新能源赛道同样产能泛滥,海内外新能源闲置产能均达千万级别,供需失衡问题愈发突出。
国内车市的产能分化也极为明显。整体产能利用率处于偏低水平,大量老旧燃油车工厂开工率不足五成,长期半停产运行。行业两极分化严重,头部优质车企产能饱满、运转高效,而中小车企大多产能闲置、经营艰难,淘汰压力巨大。
之所以产能过剩愈演愈烈,核心在于汽车行业重资产的属性,退场成本极高。车企建厂、铺设产线投入巨大,固定资产难以快速变现。关停工厂不仅要承担高额赔偿,还会牵扯产业链、就业等诸多问题,导致大量落后、低效产能无法彻底出清,长期滞留市场,持续加剧内卷。
新能源转型更是进一步放大了产能冗余。多数车企并未淘汰老旧燃油产能,反而在原有基础上新增混动、纯电产线,新旧产能双向叠加。各地独立扩产、无序扩张,最终汇聚成全球性的产能泡沫。
如今产能过剩的压力已经传导至全产业链。车企为应对亏损持续压缩成本,不断向上游零部件企业压价,行业供应链利润被持续摊薄。下游经销商更是举步维艰,新车售价倒挂、卖车不赚钱,只能靠售后维持经营,叠加高库存压力,大量中小经销商无奈退网关停。
总而言之,汽车行业高速扩张的时代已经彻底落幕。从巨头大众带头断臂求生,到全球车企集体收缩产能、精简架构,不难看出,行业正式告别野蛮生长,进入存量竞争、优胜劣汰的全新周期。未来,低效产能加速出清、行业内卷持续加剧、利润回归理性,将成为车市常态。
文/KMM
图片来源:网络